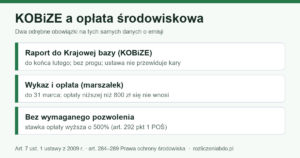
Infografika: KOBiZE a opłata środowiskowa — raport do końca lutego, wykaz i opłata do 31 marca, próg 800 zł
Aktualności i zmiany w przepisach
Redaktor Rozliczenia BDO

Czym różni się KOBiZE od opłaty środowiskowej?

Wiele firm błędnie traktuje KOBiZE i opłatę środowiskową jako jeden obowiązek. Różnica między KOBiZE a opłatą środowiskową sprowadza się do jednej zasadniczej kwestii: raport KOBiZE jest obowiązkiem informacyjno-raportowym, natomiast opłata środowiskowa to odrębny obowiązek finansowy, wymagający przelewu na konto urzędu marszałkowskiego. Oba obowiązki bazują na tych samych danych o emisji i korzystaniu ze środowiska, ale mają różne podstawy prawne, różne terminy i różnych adresatów. Raport składa się do Krajowej bazy
Czytaj więcej »
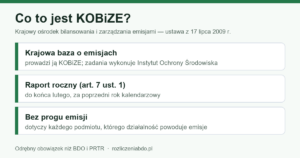
Infografika: KOBiZE prowadzi Krajową bazę; raport roczny do końca lutego, bez progu emisji (art. 7 ust. 1)
Aktualności i zmiany w przepisach
Redaktor Rozliczenia BDO

Co to jest KOBiZE i do czego służy Krajowa Baza Emisji?

KOBiZE to Krajowy ośrodek bilansowania i zarządzania emisjami — instytucja utworzona ustawą z dnia 17 lipca 2009 r. o systemie zarządzania emisjami gazów cieplarnianych i innych substancji, która prowadzi Krajową bazę o emisjach gazów cieplarnianych i innych substancji. Krajowa baza jest systemem całkowicie odrębnym od BDO, a ustawa nakłada na przedsiębiorców własne, niezależne obowiązki raportowe. Firmy korzystające ze środowiska — posiadające kotłownie, instalacje spalania paliw czy flotę pojazdów — składają

Czytaj więcej »
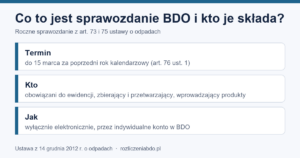
Infografika: roczne sprawozdanie BDO do 15 marca, wyłącznie przez konto w BDO (art. 73, 75, 76)
Aktualności i zmiany w przepisach
Redaktor Rozliczenia BDO

Co to jest sprawozdanie BDO i kto je składa?

Sprawozdanie BDO to roczne zestawienie danych o odpadach lub o produktach i opakowaniach, składane elektronicznie przez konto w systemie BDO do 15 marca za poprzedni rok kalendarzowy (art. 76 ust. 1–2 ustawy z dnia 14 grudnia 2012 r. o odpadach, Dz.U. 2023 poz. 1587). Składają je wprowadzający produkty i opakowania (art. 73) oraz wytwórcy obowiązani do prowadzenia ewidencji odpadów, a także zbierający i przetwarzający odpady (art. 75). Kto wbrew obowiązkowi

Czytaj więcej »
Karta artykułu: Co zrobić przy błędnej masie odpadu w KEO?
Aktualności i zmiany w przepisach
Redaktor Rozliczenia BDO

Co zrobić przy błędnej masie odpadu w KEO?

Co zrobić przy błędnej masie odpadu w KEO? Korekta i wpływ na sprawozdanie roczne Autor: Piotr Chudeusz, ekspert ds. BDO | Aktualizacja: czerwiec 2025 Błędna masa odpadu w KEO to jeden z najczęstszych problemów zgłaszanych przez przedsiębiorców prowadzących ewidencję w systemie BDO. Wpisanie nieprawidłowej wartości kilogramów lub ton do Karty Ewidencji Odpadów bezpośrednio przekłada się na dane w rocznym sprawozdaniu, a to już poważna konsekwencja prawna. Dowiedz się krok po

Czytaj więcej »
Karta artykułu: Jak sprawdzić zgodność KPO i KEO — weryfikacja
Aktualności i zmiany w przepisach
Redaktor Rozliczenia BDO

Jak sprawdzić zgodność KPO i KEO — weryfikacja

Jak sprawdzić zgodność KPO i KEO — weryfikacja przed sprawozdaniem rocznym Autor: Piotr Chudeusz, ekspert ds. BDO  |  Aktualizacja: czerwiec 2025 Rozbieżności między Kartami Przekazania Odpadów (KPO) a Kartami Ewidencji Odpadów (KEO) to jeden z najczęstszych powodów nałożenia kary przez Wojewódzkiego Inspektora Ochrony Środowiska podczas kontroli. Weryfikacja zgodności obu dokumentów przed złożeniem sprawozdania rocznego pozwala wykryć błędy, zanim zrobi to inspekcja. Jak sprawdzić zgodność KPO i KEO w systemie BDO

Czytaj więcej »
Karta artykułu: Czy dane z KPO trafiają automatycznie do KEO?
Aktualności i zmiany w przepisach
Redaktor Rozliczenia BDO

Czy dane z KPO trafiają automatycznie do KEO?

Czy dane z KPO trafiają automatycznie do KEO? Mechanizm ewidencji w BDO Autor: Piotr Chudeusz, ekspert ds. BDO  |  Aktualizacja: czerwiec 2025 r. Tak — dane z KPO trafiają automatycznie do KEO, ale tylko pod warunkiem, że cały proces zatwierdzenia karty przekazania odpadów w systemie BDO zostanie prawidłowo przeprowadzony przez wszystkich uczestników: wytwórcę, transportującego i odbiorcę. Mechanizm ten eliminuje konieczność ręcznego uzupełniania karty ewidencji odpadów przez przedsiębiorcę. Jednak wiele firm

Czytaj więcej »
Karta artykułu: Czy KEO tworzy się dla każdego kodu odpadu osobno?
Aktualności i zmiany w przepisach
Redaktor Rozliczenia BDO

Czy KEO tworzy się dla każdego kodu odpadu osobno?

Czy KEO tworzy się dla każdego kodu odpadu osobno? Tak — KEO dla każdego kodu odpadu osobno to obowiązek wynikający wprost z przepisów ustawy o odpadach. Jedna karta ewidencji odpadów (KEO) obejmuje wyłącznie jeden kod odpadu i jedno miejsce prowadzenia działalności. Oznacza to, że firma wytwarzająca odpady o pięciu różnych kodach prowadzi pięć oddzielnych kart w systemie BDO. Poniżej wyjaśniamy tę zasadę krok po kroku i wskazujemy, jakie konsekwencje grożą

Czytaj więcej »
Karta artykułu: Jak zamknąć KEO za rok w systemie BDO?
Aktualności i zmiany w przepisach
Redaktor Rozliczenia BDO

Jak zamknąć KEO za rok w systemie BDO?

Jak zamknąć KEO za rok w systemie BDO? Kompletny przewodnik dla przedsiębiorców Autor: Piotr Chudeusz, ekspert ds. BDO  |  Aktualizacja: czerwiec 2025 r. Zamknięcie karty ewidencji odpadów (KEO) po zakończeniu roku kalendarzowego to jeden z kluczowych obowiązków każdego wytwórcy odpadów zarejestrowanego w systemie BDO. To właśnie dane zgromadzone w KEO stanowią bezpośrednią podstawę do złożenia rocznego sprawozdania o wytwarzanych odpadach – bez prawidłowo zamkniętej karty sprawozdanie po prostu nie może

Czytaj więcej »
Karta artykułu: Jak poprawić błędny wpis w KEO?
Aktualności i zmiany w przepisach
Redaktor Rozliczenia BDO

Jak poprawić błędny wpis w KEO?

Jak poprawić błędny wpis w KEO? Procedura korekty przed zamknięciem roku ewidencyjnego Autor: Piotr Chudeusz, ekspert ds. BDO  |  Aktualizacja: czerwiec 2025 r. Błędny wpis w karcie ewidencji odpadów (KEO) to problem, który może spotkać każdego przedsiębiorcę korzystającego z systemu BDO – wystarczy literówka w masie odpadu, pomylony kod lub błędna data przekazania. Dobra wiadomość jest taka, że system BDO pozwala na samodzielną korektę niezamkniętych wpisów przed upływem roku ewidencyjnego.

Czytaj więcej »
Karta artykułu: Jak na bieżąco uzupełniać KEO — wpisy miesięczne
Aktualności i zmiany w przepisach
Redaktor Rozliczenia BDO

Jak na bieżąco uzupełniać KEO — wpisy miesięczne

Jak na bieżąco uzupełniać KEO — wpisy miesięczne Autor: Piotr Chudeusz, ekspert ds. BDO  |  Aktualizacja: czerwiec 2025 r. Karta Ewidencji Odpadów (KEO) to jeden z kluczowych dokumentów w systemie BDO — obowiązek jej prowadzenia spoczywa na każdym wytwórcy i posiadaczu odpadów objętym rejestrem. Wpisy miesięczne (zbiorcze) pozwalają ewidencjonować odpady bez konieczności rejestrowania każdej pojedynczej ilości, jednak wymagają systematyczności i znajomości zasad. W tym artykule wyjaśniamy, jak uzupełniać KEO wpisy

Czytaj więcej »
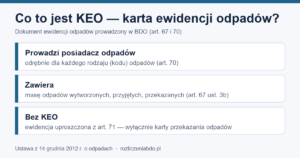
Infografika: KEO prowadzi posiadacz odrębnie dla każdego kodu odpadów (art. 70); ewidencja uproszczona (art. 71)
Aktualności i zmiany w przepisach
Redaktor Rozliczenia BDO

Co to jest KEO — Karta Ewidencji Odpadów?

KEO, czyli karta ewidencji odpadów, to dokument prowadzony w systemie BDO, w którym posiadacz odpadów na bieżąco zapisuje masę odpadów wytworzonych, odebranych, przyjętych, zagospodarowanych we własnym zakresie lub przekazanych (art. 66 ust. 1 i art. 67 ust. 3b ustawy z dnia 14 grudnia 2012 r. o odpadach). Kartę prowadzi się odrębnie dla każdego rodzaju (kodu) odpadów (art. 70 ust. 1). Nie prowadzą jej podmioty zwolnione z ewidencji (art. 66 ust.

Czytaj więcej »
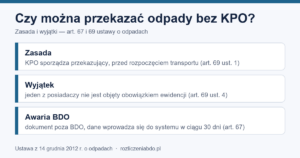
Infografika: KPO przed transportem; wyjątek z art. 69 ust. 4; tryb awarii BDO (art. 67)
Aktualności i zmiany w przepisach
Redaktor Rozliczenia BDO

Czy można przekazać odpady bez KPO?

Co do zasady nie. Posiadacz odpadów objęty obowiązkiem ewidencji sporządza kartę przekazania odpadów (KPO) w BDO przed rozpoczęciem transportu (art. 69 ust. 1 ustawy o odpadach). Kartę można pominąć tylko wtedy, gdy jeden z posiadaczy nie jest objęty obowiązkiem ewidencji (art. 69 ust. 4), na przykład korzysta ze zwolnienia z art. 66 ust. 4. Brak wymaganej karty to ewidencja niezgodna ze stanem rzeczywistym, zagrożona administracyjną karą pieniężną (art. 194 ust.

Czytaj więcej »
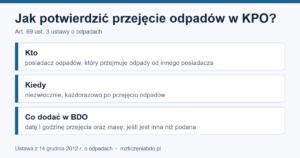
Infografika: przejmujący niezwłocznie potwierdza w BDO przejęcie odpadów, datę, godzinę i masę (art. 69 ust. 3)
Aktualności i zmiany w przepisach
Redaktor Rozliczenia BDO

Kiedy i jak potwierdzić przejęcie odpadów w KPO?

Przejęcie odpadów w karcie przekazania odpadów (KPO) potwierdza posiadacz, który je przejmuje — niezwłocznie, każdorazowo po przejęciu (art. 69 ust. 3 ustawy o odpadach). Robi to w systemie BDO, podając datę i godzinę przejęcia oraz masę odpadów, jeśli jest inna niż wpisana przez przekazującego. Ustawa nie wyznacza terminu w dniach. Prowadzenie ewidencji nieterminowo lub niezgodnie ze stanem rzeczywistym podlega administracyjnej karze pieniężnej od 1 000 zł do 1 000 000

Czytaj więcej »
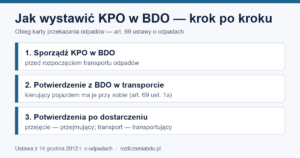
Infografika: trzy kroki obiegu KPO w BDO — sporządzenie, potwierdzenie w transporcie, potwierdzenia po dostarczeniu
Aktualności i zmiany w przepisach
Redaktor Rozliczenia BDO

Jak wystawić KPO w systemie BDO — krok po kroku

Kartę przekazania odpadów (KPO) sporządza w systemie BDO posiadacz, który przekazuje odpady następnemu posiadaczowi — przed rozpoczęciem transportu (art. 69 ust. 1 ustawy z dnia 14 grudnia 2012 r. o odpadach). Kartę wystawia się z indywidualnego konta w BDO, bez podpisu (art. 67 ust. 5–6). W karcie podaje się m.in. kod i masę odpadów, transportującego i przejmującego, datę i godzinę rozpoczęcia transportu oraz numer rejestracyjny pojazdu (art. 67 ust. 3–3a).

Czytaj więcej »
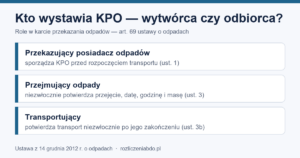
Infografika: KPO sporządza przekazujący; przejmujący potwierdza przejęcie, transportujący transport (art. 69)
Aktualności i zmiany w przepisach
Redaktor Rozliczenia BDO

Kto wystawia KPO — wytwórca czy odbiorca?

Kartę przekazania odpadów (KPO) sporządza strona przekazująca odpady — wytwórca lub inny posiadacz odpadów — przed rozpoczęciem transportu, a nie firma odbierająca. Przejmujący potwierdza w BDO przejęcie odpadów, a transportujący — transport po jego zakończeniu. Tak stanowi art. 69 ust. 1, 3 i 3b ustawy z dnia 14 grudnia 2012 r. o odpadach (Dz.U. 2023 poz. 1587). Karty można nie sporządzać, gdy jeden z posiadaczy odpadów nie jest objęty obowiązkiem

Czytaj więcej »
AW CONSULTING AGNIESZKA WOLNA
NIP: 8942667889 · REGON: 932630722
ul. Grota-Roweckiego 203, 52-232 Wrocław,

Kompleksowa obsługa przedsiębiorców w zakresie BDO, KOBiZE, opłat środowiskowych oraz sprawozdawczości środowiskowej.