BDO w salonie samochodowym – obowiązki środowiskowe dealera
 Agnieszka WolnaEkspert BDORecenzja merytorycznaPiotr ChudeuszAktualizacjaCzytanie13 minStan prawny na 17 października 2026
Opublikowano: · Ostatnia weryfikacja: · Podstawa prawna: Ustawa o odpadach Dz.U. 2023 poz. 1587
Salon samochodowy — zarówno dealer nowych aut, jak i serwis wielomarkowy — jest wytwórcą odpadów niebezpiecznych i zwykłych, a co za tym idzie musi być zarejestrowany w BDO, prowadzić ewidencję odpadów (KEO) w systemie elektronicznym i składać roczne sprawozdania. Obowiązki powstają z chwilą pierwszego wytworzenia odpadu — zużytego oleju, opony czy akumulatora — niezależnie od wielkości firmy i liczby obsługiwanych aut.
Dlaczego salon samochodowy jest wytwórcą odpadów w rozumieniu prawa?
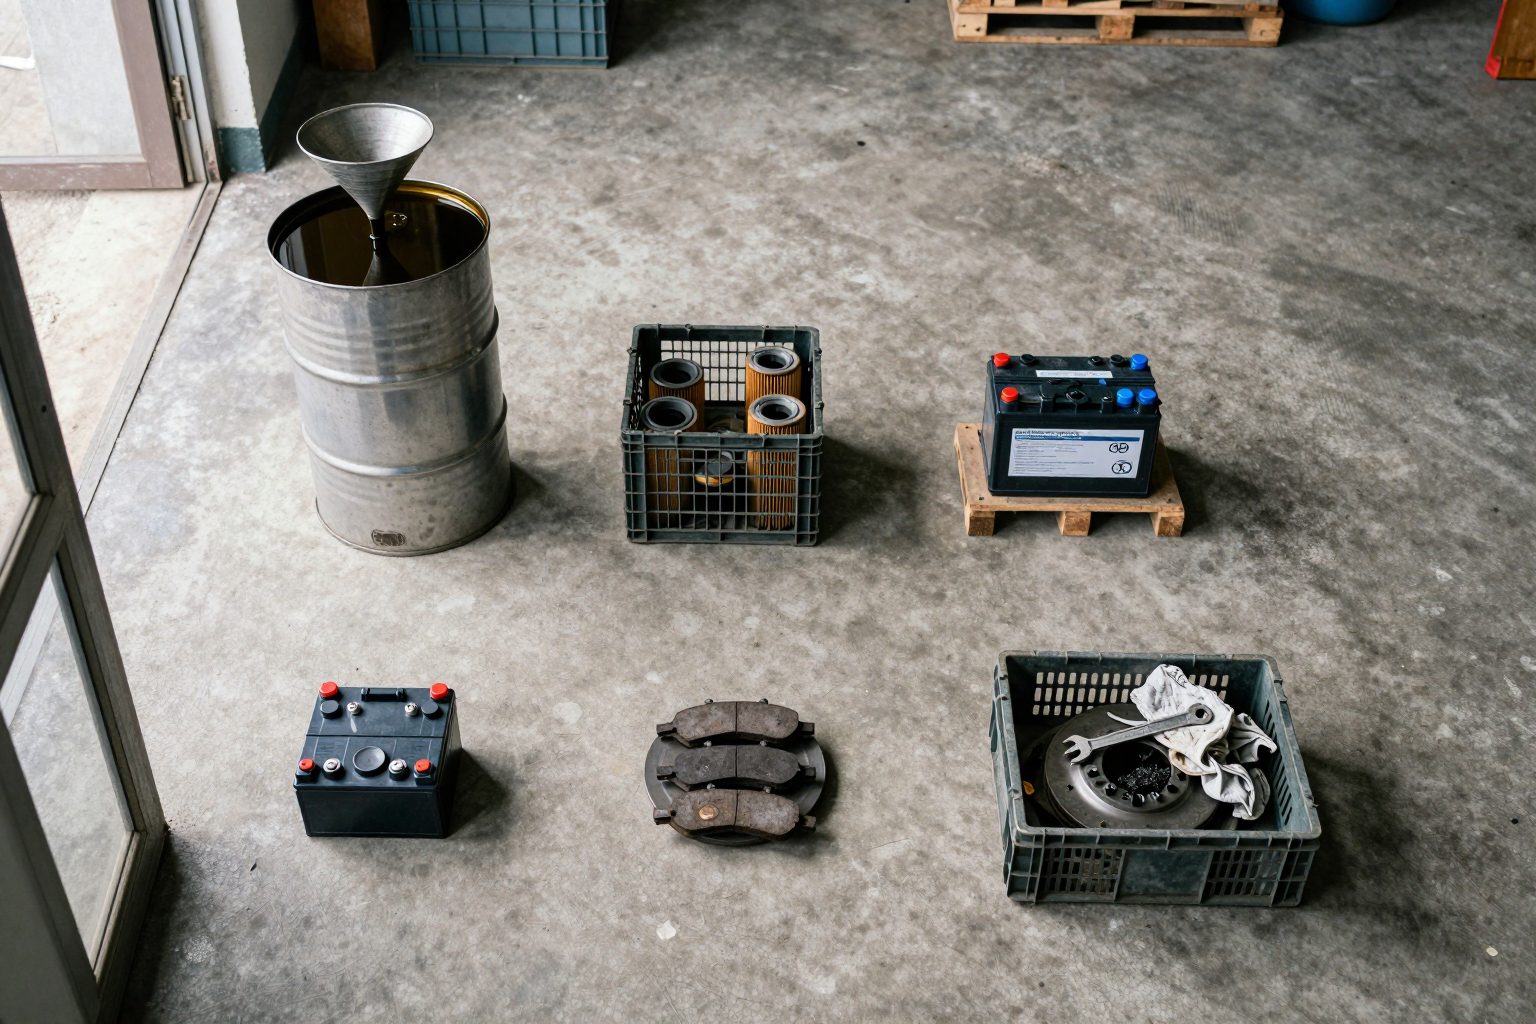
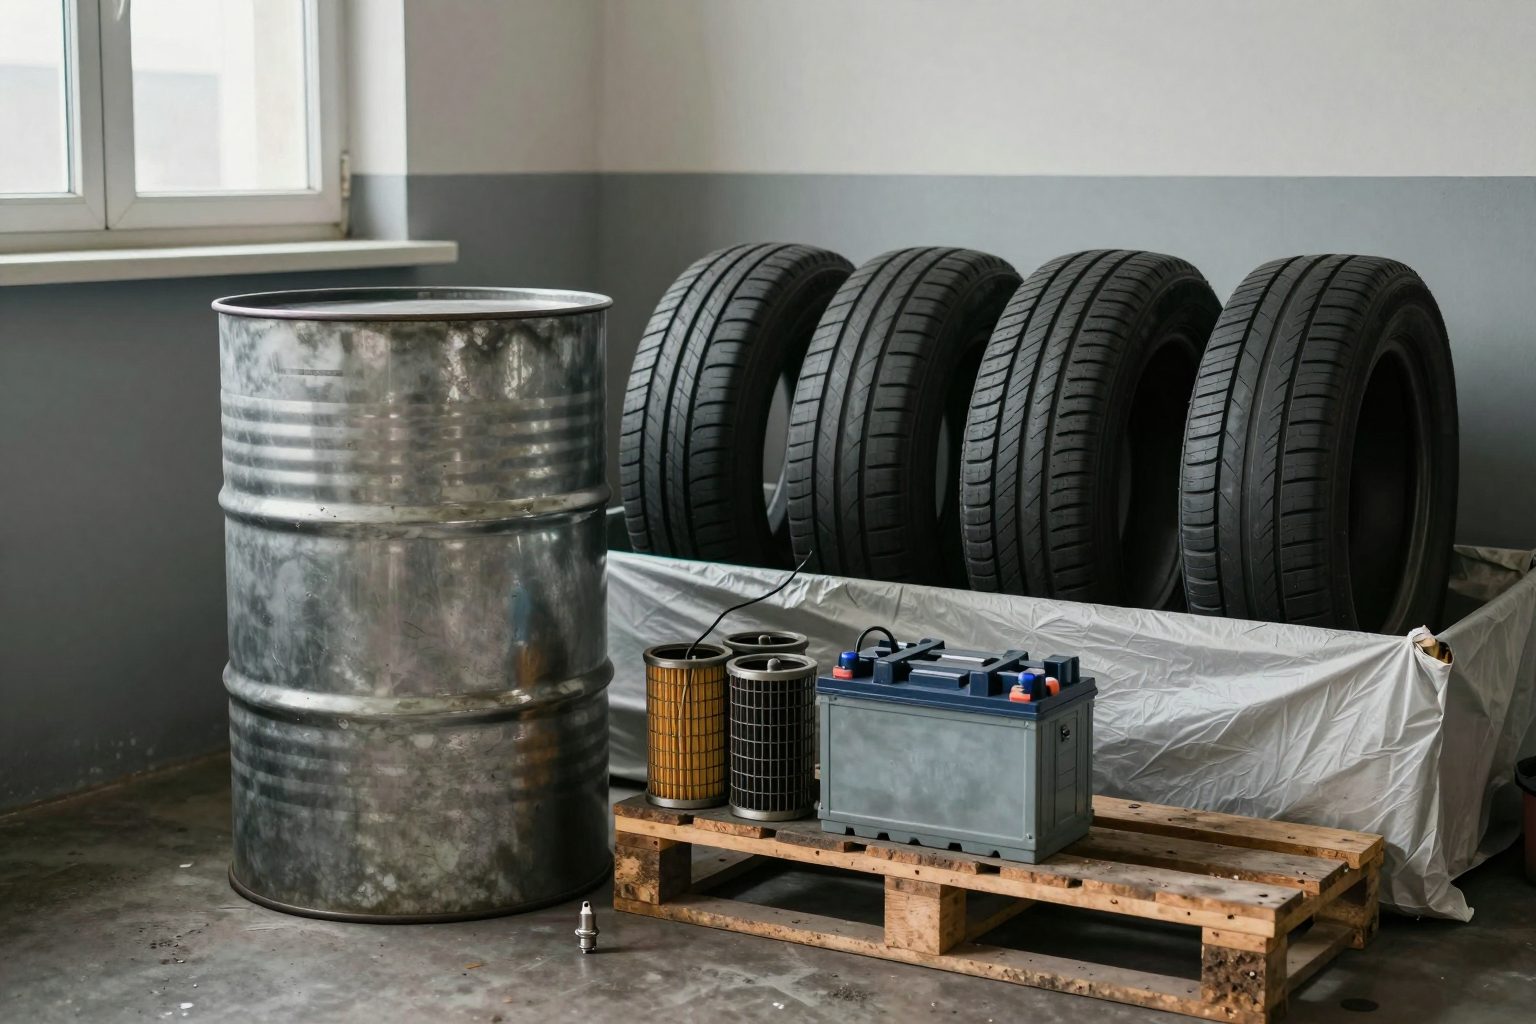
Ustawa o odpadach (Dz.U. 2023 poz. 1587) definiuje wytwórcę odpadów jako każdy podmiot, którego działalność powoduje powstawanie odpadów. Dla salonu samochodowego źródłem odpadów jest co najmniej kilka procesów jednocześnie: wymiana płynów eksploatacyjnych, wymiana opon i kół, obsługa akumulatorów, a nawet przyjmowanie aut w opakowaniach ochronnych od producenta.
Wbrew przekonaniu wielu właścicieli salonów, obowiązki BDO nie zależą od skali działalności. Jeden przepracowany olej silnikowy w roku to już odpad niebezpieczny, który musi być wpisany do Karty Ewidencji Odpadów (KEO) i przekazany wyłącznie firmie posiadającej odpowiednie zezwolenie. Brak dokumentacji jest traktowany przez Inspekcję Ochrony Środowiska tak samo, jak nielegalny przelew odpadów.
Rejestracja w BDO jest obowiązkowa przed pierwszym dniem działalności — nie po pierwszej kontroli WIOŚ. Numer rejestrowy BDO musi też figurować na wszystkich dokumentach handlowych wystawianych przez salon.
Jakie odpady wytwarza typowy salon samochodowy — tabela z kodami
Poniższa tabela obejmuje odpady najczęściej spotykane u dealerów i serwisów samochodowych. Kody zgodne z Rozporządzeniem Ministra Klimatu z 2 stycznia 2020 r. w sprawie katalogu odpadów (Dz.U. 2020 poz. 10).
| Kod odpadu | Nazwa odpadu | Niebezpieczny? | Źródło w salonie |
|---|---|---|---|
| 13 02 05* | Mineralne oleje silnikowe niezawierające chlorowców | Tak | Wymiana oleju, serwis silnika |
| 16 01 03 | Zużyte opony | Nie | Wymiana opon, sezonowe przesuwki |
| 16 06 01* | Baterie i akumulatory ołowiowe | Tak | Wymiana akumulatorów, sprzedaż nowych aut |
| 16 01 07* | Filtry olejowe | Tak | Przeglądy, serwis okresowy |
| 13 01 10* | Mineralne oleje hydrauliczne niezawierające chlorowców | Tak | Wymiana płynu hamulcowego, wspomaganie |
| 16 01 14* | Płyny hamulcowe | Tak | Serwis układu hamulcowego |
| 16 01 17 | Metale żelazne (złom) | Nie | Wymiana części metalowych, tarcze hamulcowe |
| 15 01 01 | Opakowania z papieru i tektury | Nie | Części zamienne, akcesoria |
| 15 01 02 | Opakowania z tworzyw sztucznych | Nie | Folie ochronne na auta, akcesoria |
| 13 05 07* | Zaolejona woda z separatorów | Tak | Myjnia przy salonie, separator tłuszczu |
Gwiazdka (*) przy kodzie oznacza odpad niebezpieczny — wymaga specjalnego magazynowania (pojemniki szczelne, oznakowanie ADR) i przekazania wyłącznie firmie z zezwoleniem na zbieranie lub przetwarzanie odpadów niebezpiecznych. Szczegółowe zasady doboru kodu opisuje poradnik o kodach odpadów BDO.
Kiedy powstaje obowiązek BDO — dealer vs serwis vs myjnia
Choć wszystkie trzy działalności mogą funkcjonować pod jednym dachem, z punktu widzenia BDO każda z nich generuje inny profil odpadów i może wymagać odrębnych wpisów w systemie.
| Typ działalności | Główne odpady | KEO obowiązkowe? | Kiedy powstaje obowiązek? |
|---|---|---|---|
| Dealer nowych aut (bez serwisu) | Opakowania, akumulatory z aut zwracanych, folie ochronne | Tak | Od pierwszej dostawy auta w opakowaniach |
| Serwis samochodowy (ASO / niezależny) | Oleje, filtry, opony, akumulatory, płyny | Tak | Od pierwszej wymiany oleju/filtra |
| Myjnia samochodowa | Szlamy z separatorów, opakowania środków chemicznych | Tak | Od uruchomienia separatora i pierwszego odbioru szlamów |
| Dealer + serwis + myjnia (razem) | Wszystkie powyższe | Tak — jeden podmiot, wiele rodzajów odpadów | Od dnia rozpoczęcia pierwszej z działalności |
Kluczowa zasada: obowiązek rejestracji w BDO i prowadzenia KEO nie jest uzależniony od ilości odpadów. Nawet 5 litrów przepracowanego oleju rocznie wymaga pełnej dokumentacji. Szczegółowe zasady ewidencji opisuje poradnik o prowadzeniu KEO i KPO w systemie BDO.
Umów bezpłatną konsultację →
Jak wygląda rejestracja salonu w BDO krok po kroku
Rejestracja w Bazie Danych o Produktach i Opakowaniach oraz o Gospodarce Odpadami (BDO) odbywa się przez stronę rejestr-bdo.mos.gov.pl. Wniosek wypełnia się elektronicznie, wskazując wszystkie rodzaje odpadów, które firma będzie wytwarzać.
Dla salonu samochodowego proces wygląda następująco:
- Złożenie wniosku rejestracyjnego online — podanie NIP, adresu, PKD, rodzajów odpadów i ich szacunkowych ilości.
- Opłata rejestrowa — wyłącznie dla podmiotów z art. 57 ust. 1 ustawy o odpadach (np. wprowadzających pojazdy lub produkty w opakowaniach): 200 zł dla mikroprzedsiębiorców, 800 zł dla pozostałych; w kolejnych latach opłata roczna w tej samej wysokości.
- Nadanie numeru rejestrowego BDO — urząd marszałkowski wydaje decyzję w ciągu 30 dni, zazwyczaj szybciej.
- Wdrożenie KEO — od pierwszego dnia wytwarzania odpadów salon prowadzi ewidencję elektronicznie w systemie BDO.
- Wystawianie KPO — każde przekazanie odpadu firmie zewnętrznej (transport, odbiór) wymaga wystawienia Karty Przekazania Odpadów w systemie BDO i potwierdzenia przez odbierającego.
Warto pamiętać, że numer BDO musi być widoczny na fakturach, paragonach i dokumentach magazynowych. Jego brak na dokumencie handlowym to osobne naruszenie przepisów.
Przykład z praktyki
AUTO PRIMA Sp. z o.o., dealer wielomarkowy, miasto 80 tys. mieszkańców
Firma prowadziła serwis przez 3 lata bez rejestracji w BDO — oleje i filtry odbierała ta sama firma co śmieci komunalne, bez wystawiania KPO. Podczas rutynowej kontroli WIOŚ stwierdzono brak numeracji BDO na fakturach oraz brak KEO za lata 2022–2024. Kara administracyjna wyniosła 42 000 zł. Po uregulowaniu zaległości i uzupełnieniu dokumentacji firma wdrożyła obsługę BDO przez zewnętrznego operatora — miesięczny koszt okazał się 8-krotnie niższy niż jednorazowa kara.
KEO i KPO — jak prowadzić ewidencję w praktyce serwisowej
Karta Ewidencji Odpadów (KEO) jest prowadzona dla każdego rodzaju odpadu oddzielnie — jeden kod odpadów to jedna KEO. Serwis samochodowy, który wytwarza oleje (13 02 05*), filtry (16 01 07*), opony (16 01 03) i akumulatory (16 06 01*), prowadzi co najmniej cztery oddzielne karty.
W systemie BDO każdy wpis w KEO jest opatrzony datą wytworzenia odpadu, jego ilością w kilogramach lub litrach (przeliczanych na kilogramy wg gęstości) oraz miejscem wytworzenia. Nie wolno wpisywać odpadów zbiorczo za miesiąc — każde zdarzenie wytworzenia powinno być odnotowane na bieżąco lub co najwyżej w ciągu kilku dni.
Karta Przekazania Odpadów (KPO) wystawiana jest w momencie każdego przekazania odpadu firmie odbierającej. W praktyce serwisowej oznacza to, że gdy przyjedzie odbiorca olejów przepracowanych, mechanik lub osoba odpowiedzialna za BDO w salonie musi w systemie:
- Otworzyć KPO i wypełnić dane: kod odpadu, masa, dane transportującego i przejmującego.
- Zatwierdzić transport w systemie przed odjazdem pojazdu odbierającego.
- Potwierdzić przejęcie odpadu — firma odbierająca robi to po dostarczeniu do miejsca przeznaczenia.
Częstym błędem jest wystawianie KPO „z datą wsteczną” lub dopiero po zakończeniu miesiąca. System BDO rejestruje czas wystawienia dokumentu i rozbieżność z datą faktycznego transportu może być podstawą do nałożenia kary.
Sprawozdanie roczne BDO — kiedy i jak salon je składa
Każdy wytwórca odpadów składa roczne sprawozdanie o wytwarzanych odpadach i o gospodarowaniu odpadami do 15 marca za rok poprzedni. Sprawozdanie wypełnia się elektronicznie w systemie BDO — na podstawie danych z KEO i KPO zgromadzonych przez cały rok.
Dla typowego salonu samochodowego sprawozdanie obejmuje zestawienie wszystkich kodów odpadów, ich ilości wytworzonych i przekazanych, a także dane firm, którym odpady zostały oddane. Brak złożonego sprawozdania lub złożenie go po terminie skutkuje karą administracyjną nakładaną przez Marszałka Województwa.
Jeżeli salon wprowadza na rynek produkty w opakowaniach (np. oleje w butelkach sprzedawane jako akcesoria) lub jest importerem pojazdów, może mieć dodatkowe obowiązki sprawozdawcze wobec organizacji odzysku. W przypadku zaległości ze sprawozdaniami z poprzednich lat warto zapoznać się z poradnikiem o naprawianiu zaległości w sprawozdaniach BDO.
BDO a opakowania w salonie samochodowym — co z kartonami i folią?
Dealerzy często pomijają obowiązki związane z opakowaniami, skupiając się na odpadach z serwisu. Tymczasem salon, który przyjmuje auta dostarczone w foliach ochronnych, tekturach i styropianie, wytwarza odpady opakowaniowe (kody 15 01 xx) i musi je ewidencjonować oraz przekazywać firmom zajmującym się recyklingiem lub odbiorem.
Jeżeli salon sprzedaje klientom produkty w opakowaniach — oleje silnikowe w butelkach, płyny eksploatacyjne, akcesoria — i importuje je samodzielnie lub jest ich pierwszym wprowadzającym na rynek w Polsce, to pojawia się dodatkowy obowiązek: rozliczenie opłaty produktowej lub podpisanie umowy z organizacją odzysku. Temat szczegółowo opisuje poradnik o kartonach i opakowaniach w BDO.
Najczęstsze pytania
Czy mały salon bez własnego serwisu też musi być w BDO?
Tak, jeśli sprzedaje auta w opakowaniach foliowych, kartonach lub akcesoria w opakowaniach zbiorczych — generuje odpady opakowaniowe i ma obowiązek rejestracji w BDO oraz składania sprawozdania o opakowaniach.
Jakie kody odpadów najczęściej dotyczą salonu samochodowego?
Podstawowe kody to: 13 02 05* (oleje silnikowe), 16 01 03 (zużyte opony), 16 06 01* (akumulatory ołowiowe), 16 01 07* (filtry olejowe), 13 01 10* (płyny hydrauliczne) oraz 15 01 01 i 15 01 02 (opakowania papierowe i plastikowe).
Czy dealer musi wystawiać Kartę Przekazania Odpadów (KPO)?
Tak — każde przekazanie odpadów firmie odbierającej (np. oleje, opony, akumulatory) wymaga wystawienia KPO w systemie BDO. Karta musi być zatwierdzona przez obie strony w systemie elektronicznym.
Jak często salon składa sprawozdanie do BDO?
Sprawozdanie roczne za gospodarkę odpadami składa się do 15 marca za rok poprzedni. Dealerzy wprowadzający opakowania lub produkty w opakowaniach mogą mieć dodatkowe obowiązki sprawozdawcze wobec organizacji odzysku.
Co grozi za brak KEO w salonie samochodowym?
Brak prowadzenia ewidencji odpadów lub jej prowadzenie niezgodnie z przepisami grozi karą administracyjną od 1 000 do 1 000 000 zł (art. 194 ustawy o odpadach) nakładaną przez WIOŚ. Inspekcja środowiskowa regularnie kontroluje serwisy i dealerów.
Czy myjnia przy salonie generuje odrębne obowiązki BDO?
Tak — myjnia generuje odpady w postaci szlamów z separatorów (kod 13 05 07* lub 13 05 08) i zużytych filtrów. Jeśli myjnia jest wyodrębniona operacyjnie, powinna mieć osobne wpisy w ewidencji, choć numer BDO może być ten sam co salonu.
Umów bezpłatną konsultację →
Piotr Chudeusz · Ekspert ds. BDO, KOBiZE i rozliczeń środowiskowych
10+ lat obsługi firm w rejestrze BDO · Ostatnia weryfikacja: lipiec 2026 r.
BDO a salon samochodowy – obowiązki środowiskowe i terminy
Salon samochodowy potrzebuje wpisu do BDO tylko wtedy, gdy jego działalność mieści się w art. 50 ust. 1 ustawy o odpadach z 14 grudnia 2012 r. (Dz.U.2023.1587), np. gdy jest wytwórcą odpadów obowiązanym do prowadzenia ewidencji (pkt 5 lit. e) albo wprowadza baterie lub akumulatory (pkt 4). Podmiot jest obowiązany uzyskać wpis przed rozpoczęciem tej działalności (art. 50 ust. 2). Sama branża o tym nie przesądza.
Kiedy salon samochodowy musi złożyć wniosek o wpis do BDO?
Art. 50 ust. 1 pkt 1-7 ustawy o odpadach z 14 grudnia 2012 r. (Dz.U.2023.1587 t.j.) wymienia podmioty, które muszą uzyskać wpis do rejestru BDO. Są to m.in. wytwórcy odpadów obowiązani do prowadzenia ewidencji, podmioty transportujące odpady zawodowo, sprzedawcy i pośrednicy w obrocie odpadami oraz podmioty wprowadzające do obrotu produkty, opakowania, pojazdy, sprzęt elektryczny i baterie objęte odrębnymi ustawami. Nie ma jednego wspólnego progu. Zakres zależy od rodzaju prowadzonej działalności.
Termin wynika z art. 50 ust. 2 tej ustawy: przed rozpoczęciem działalności wymagającej wpisu podmiot jest obowiązany uzyskać wpis do rejestru. Jeśli działalność już trwa bez wpisu, wniosek należy złożyć niezwłocznie. Dlatego obowiązki warto sprawdzić przed otwarciem salonu lub przed uruchomieniem nowego rodzaju działalności.
Czy odpady z salonu zawsze oznaczają wpis do BDO?
Nie. Art. 50 ust. 1 pkt 5 lit. e w zw. z art. 51 ust. 1 pkt 1-2 ustawy o odpadach nakłada obowiązek wpisu na wytwórców odpadów obowiązanych do prowadzenia ewidencji. Decyduje więc to, czy salon musi ewidencjonować swoje odpady, a nie to, że prowadzi salon. Art. 66 ust. 4 pkt 4 i ust. 5 tej ustawy wyłącza z obowiązku ewidencji rodzaje i ilości odpadów wskazane w rozporządzeniu Ministra Klimatu i Środowiska z 5 listopada 2024 r. (Dz.U.2024.1644). Jeśli salon wytwarza odpady wyłącznie w tych rodzajach i ilościach, nie powstaje u niego obowiązek wpisu z tego konkretnego tytułu.
Rozporządzenie obowiązuje od 1 stycznia 2025 r. i zawęziło zwolnienie tylko dla odpadów niebezpiecznych: z listy zwolnień usunięto 5 kodów takich odpadów. Dla większości odpadów innych niż niebezpieczne zwolnienie ilościowe nadal działa. Konkretny kod odpadu i limit sprawdź w załączniku do rozporządzenia, zanim uznasz, że wpis Ci nie dotyczy. Kody opisuje artykuł kody odpadów w BDO, a obowiązki sprawozdawcze sprawozdanie z wytwarzanych odpadów.
Czy baterie i pojazdy to osobny powód do wpisu?
Tak, mogą to być osobne podstawy. Art. 50 ust. 1 pkt 4 ustawy o odpadach obejmuje wpisem podmioty wprowadzające baterie lub akumulatory, prowadzące zakłady przetwarzania zużytych baterii i podmioty pośredniczące (ustawa z 24 kwietnia 2009 r. o bateriach i akumulatorach). W portalu BDO wprowadzający baterie wypełnia Dział V Tabela 1. Jest on odrębny od działu dla sprzętu elektrycznego (Dział IV) i od działu dla opakowań (Dział VI). Podmiot wprowadzający jednocześnie sprzęt zawierający baterie wypełnia dodatkowo Dział IV Tabela 1.
Wprowadzający pojazd podlega wpisowi do rejestru, o którym mowa w art. 49 ustawy o odpadach — obowiązek ten nakłada art. 13 ustawy z 20 stycznia 2005 r. o recyklingu pojazdów wycofanych z eksploatacji. Odrębnie art. 50 ust. 1 pkt 2 lit. b-d ustawy o odpadach dotyczy punktów zbierania pojazdów, stacji demontażu i strzępiarek. Przed złożeniem wniosku sprawdź, czy salon spełnia definicję wprowadzającego pojazd (art. 3 pkt 14 ustawy o recyklingu pojazdów). Więcej o pojazdach znajdziesz w artykule sprawozdanie wprowadzającego pojazdy.
Kiedy dochodzą obowiązki z rozporządzenia o opakowaniach (PPWR)?
Rozporządzenie Parlamentu Europejskiego i Rady (UE) 2025/40 z 19 grudnia 2024 r. w sprawie opakowań i odpadów opakowaniowych (PPWR) dotyczy salonu tylko wtedy, gdy jest on wytwórcą opakowań w rozumieniu art. 3 pkt 13 albo jest za niego uznany na podstawie art. 21. Art. 21 uznaje za wytwórcę importera lub dystrybutora, który wprowadza opakowania do obrotu pod własną nazwą lub znakiem albo je modyfikuje. Samo prowadzenie salonu nie czyni więc podmiotu wytwórcą.
Taki podmiot, zgodnie z art. 15 ust. 1-3, 5 i 6 PPWR, od 12 sierpnia 2026 r. może wprowadzać do obrotu wyłącznie opakowania zgodne z wymogami art. 5-12. Przed wprowadzeniem do obrotu musi też:
| Obowiązek | Podstawa |
|---|---|
| przeprowadzić ocenę zgodności | art. 15 ust. 2 w zw. z art. 38 PPWR |
| sporządzić dokumentację techniczną | art. 15 ust. 2, załącznik VII PPWR |
| sporządzić deklarację zgodności UE | art. 15 ust. 2 w zw. z art. 39 PPWR |
| przechowywać dokumenty 5 lat (opakowania jednorazowe) lub 10 lat (wielokrotnego użytku) | art. 15 ust. 3 PPWR |
| zapewnić identyfikowalność (numer typu, partii lub serii) | art. 15 ust. 5 PPWR |
| podać nazwę i adres pocztowy wytwórcy na opakowaniu, w kodzie QR lub innym nośniku danych albo w dokumencie towarzyszącym | art. 15 ust. 6 PPWR |
Jakie są wyjątki i przypadki brzegowe?
- Art. 15 ust. 9 PPWR: obowiązek doprowadzenia do zgodności, wycofania z obrotu lub odzyskania nie dotyczy opakowań wielokrotnego użytku wprowadzonych do obrotu przed 11 lutego 2025 r.
- Art. 21 akapit drugi PPWR: gdy importer lub dystrybutor działający pod własną marką jest mikroprzedsiębiorstwem, a jego dostawca opakowań znajduje się w Unii, to dostawcę uznaje się za wytwórcę do celów art. 15.
- Wymogi materialne z art. 5-12 PPWR mają własne daty stosowania. Data 12 sierpnia 2026 r. nie oznacza, że każdy z nich obowiązuje już dziś. Datę dla konkretnego wymogu sprawdź w tekście rozporządzenia i w aktach wykonawczych.
- Podmioty wpisywane z urzędu (art. 51 ust. 1 ustawy o odpadach) nie składają odrębnego wniosku o wpis, a kategorie wymienione w art. 51 ust. 2 tej ustawy są ustawowo zwolnione z tego obowiązku.
Co zrobić przed otwarciem lub zmianą działalności salonu?
1. Spisz rodzaje odpadów, które powstają w salonie. Ustal, czy któreś z nich wymagają ewidencji (art. 66 ust. 4 pkt 4 ustawy o odpadach i rozporządzenie z 5 listopada 2024 r., Dz.U.2024.1644).
2. Ustal, czy salon wprowadza baterie, akumulatory, sprzęt elektryczny lub pojazdy w rozumieniu odrębnych ustaw (art. 50 ust. 1 pkt 3-4 ustawy o odpadach oraz art. 13 ustawy o recyklingu pojazdów wycofanych z eksploatacji).
3. Sprawdź, czy wprowadzasz opakowania do obrotu pod własną nazwą lub znakiem (art. 21 PPWR).
4. Jeśli którykolwiek punkt dotyczy salonu, uzyskaj wpis do BDO przed rozpoczęciem tej działalności (art. 50 ust. 2 ustawy o odpadach). Jak się zarejestrować, opisuje artykuł rejestracja firmy w BDO.
Podstawa prawna i źródła
- Rozporządzenie (UE) 2025/40
- Ustawa z 14 grudnia 2012 r. o odpadach (Dz.U.2023.1587 t.j.)
Najważniejsze informacje
- Array
Status aktualności
Autor
Agnieszka Wolna
Ekspert BDO. Od 2019 r. w RozliczeniaBDO.pl zajmuje się wyłącznie obowiązkami środowiskowymi firm.
Recenzja merytoryczna: Piotr Chudeusz, Ekspert BDO.