Jakie rodzaje opakowań trzeba wykazać w sprawozdaniu BDO?
TL;DR — Najważniejsze informacje
- BDO to Baza danych o produktach i opakowaniach oraz o gospodarce odpadami (art. 79 ust. 1 ustawy o odpadach) – system rejestru i sprawozdawczości, a nie rodzaj odpadów
- Wprowadzający produkty w opakowaniach wykazuje w rocznym sprawozdaniu masę wprowadzonych opakowań i osiągnięte poziomy recyklingu (art. 45 ustawy o gospodarce opakowaniami i odpadami opakowaniowymi)
- Opakowanie wielomateriałowe to opakowanie z co najmniej dwóch warstw różnych materiałów, których nie da się ręcznie oddzielić (art. 8 pkt 10 tej ustawy)
- Sprawozdanie składa się do 15 marca za poprzedni rok, wyłącznie elektronicznie przez konto w BDO
- Umowa z organizacją odzysku nie zwalnia z własnego sprawozdania za produkty, o których organizacja nie została poinformowana
Kontrowersyjnie: pominięcie niektórych opakowań w sprawozdaniu BDO może skończyć się karą i dodatkowymi kosztami dla przedsiębiorstwa.
Wielu przedsiębiorców myli klasyfikacje materiałowe — plastik, papier, szkło, metal, drewno — oraz nie rozróżnia opakowań wielokrotnego użytku i biodegradowalnych, co zaburza raporty wagowe i objętościowe.
Artykuł jasno wyjaśnia, jakie rodzaje opakowań trzeba wykazać w sprawozdaniu BDO, kto podlega obowiązkowi oraz jakie dokumenty i obliczenia są niezbędne.
Dostarcza praktyczne kroki przygotowawcze, przykłady wpisów oraz wskazówki do kontroli i śledzenia zmian w przepisach.
Jakie rodzaje opakowań trzeba wykazać w sprawozdaniu BDO? — Wstęp ekspercki i kontekst obowiązku
Rejestracja i sprawozdawczość w zakresie opakowań to obowiązek wynikający z systemu elektronicznego BDO.
Przedsiębiorca musi wykazać opakowania wprowadzone na rynek zgodnie z materiałem: plastik, papier, szkło, metal oraz drewno.
Do raportu trafiają wagi lub objętości opakowań oraz klasyfikacja opakowań wielokrotnego użytku i biodegradowalnych.
Zapis w systemie BDO determinuje późniejsze rozliczenia i kontrolę poprawności danych, dlatego wcześniejsze ustalenie rodzaju opakowania jest kluczowe.
Zakres podmiotowy obowiązku obejmuje różne role w łańcuchu dostaw — od wytwórców po podmioty zajmujące się gospodarowaniem odpadami.
Poniżej podstawowe kategorie podmiotów, które najczęściej podlegają obowiązkowi sprawozdawczemu:
- Producent wprowadzający produkty w opakowaniach
- Importer opakowań lub towarów w opakowaniach
- Dystrybutor oferujący towary w opakowaniach
- Przedsiębiorca wprowadzający opakowania na rynek krajowy
- Podmioty zajmujące się recyklingiem i odzyskiem opakowań
- Jednostki handlowe sprzedające towary w opakowaniach
Organy kontrolne weryfikują zgodność zadeklarowanych wag z dokumentami źródłowymi, a obowiązujące wytyczne i terminy mogą ulegać zmianie — należy je potwierdzać na gov.pl i w systemie BDO.
Celem artykułu jest praktyczne wyjaśnienie, które rodzaje opakowań uwzględnić w sprawozdaniu i przygotowanie przedsiębiorcy do ewentualnej kontroli.
Jakie rodzaje opakowań trzeba wykazać w sprawozdaniu BDO? — Co mówi ustawa i wytyczne (odniesienie do gov.pl i BDO)
Podstawą obowiązku raportowania opakowań są przepisy ustawy o gospodarce opakowaniami i odpadami opakowaniowymi oraz związane rozporządzenia wykonawcze określające obowiązki ewidencyjne i sprawozdawcze.
Przepisy te nakładają obowiązek klasyfikacji opakowań według materiału oraz wykazania wag lub objętości opakowań wprowadzonych do obrotu, co realizuje się przez elektroniczny system BDO.
Dokumenty wykonawcze i wytyczne administracyjne precyzują sposób raportowania danych i formaty ewidencji; dlatego źródła rządowe należy traktować jako podstawowe odniesienie przy przygotowywaniu sprawozdań.
- Akty prawne: ustawa o gospodarce opakowaniami i odpadami opakowaniowymi oraz rozporządzenia wykonawcze.
- Strony rządowe: materiały i komunikaty na gov.pl dotyczące terminów i interpretacji.
- Portal „BDO”: instrukcje obsługi formularzy i miejsce składania sprawozdań — BDO.
W praktyce oznacza to konieczność dokumentowania i klasyfikowania opakowań według materiałów (np. plastik, papier, szkło, metal, drewno) oraz funkcji (pierwotne, wtórne, transportowe) i wpisywania danych w jednostkach wskazanych przez przepisy (kg lub m3).
Przed złożeniem sprawozdania przedsiębiorca powinien potwierdzić aktualne terminy i wytyczne na gov.pl, ponieważ daty raportowania i wymagane formaty mogą się zmieniać — zalecane jest korzystanie z oficjalnych materiałów przy każdej edycji sprawozdania.
Jakie rodzaje opakowań trzeba wykazać w sprawozdaniu BDO? — Kategorie i klasyfikacja opakowań (materiały i funkcje)
Klasyfikacja opakowań przed wpisaniem do sprawozdania powinna opierać się na dwóch osiach: materiale oraz funkcji opakowania.
Dokładne rozróżnienie usprawnia ewidencję wagową i minimalizuje ryzyko korekt po kontroli.
W praktyce obowiązek obejmuje zarówno standardowe materiały (plastik, papier, szkło, metal, drewno), jak i kategorie funkcjonalne (opakowania pierwotne, wtórne, transportowe).
Poniżej praktyczna lista kategorii materiałowych i funkcjonalnych z krótkim opisem i przykładami.
- Plastik — butelki PET, folie stretch, opakowania do żywności; raportować wagę netto tworzywa w kg.
- Papier/Karton — kartony zbiorcze, opakowania jednostkowe z kartonu; raportować w kg oddzielnie od innych materiałów.
- Szkło — butelki, słoiki; liczyć w kg (lub m3 przy dużych ilościach transportowych).
- Metal (w tym aluminium) — puszki, blistry aluminiowe; raportować wagę metalu w kg.
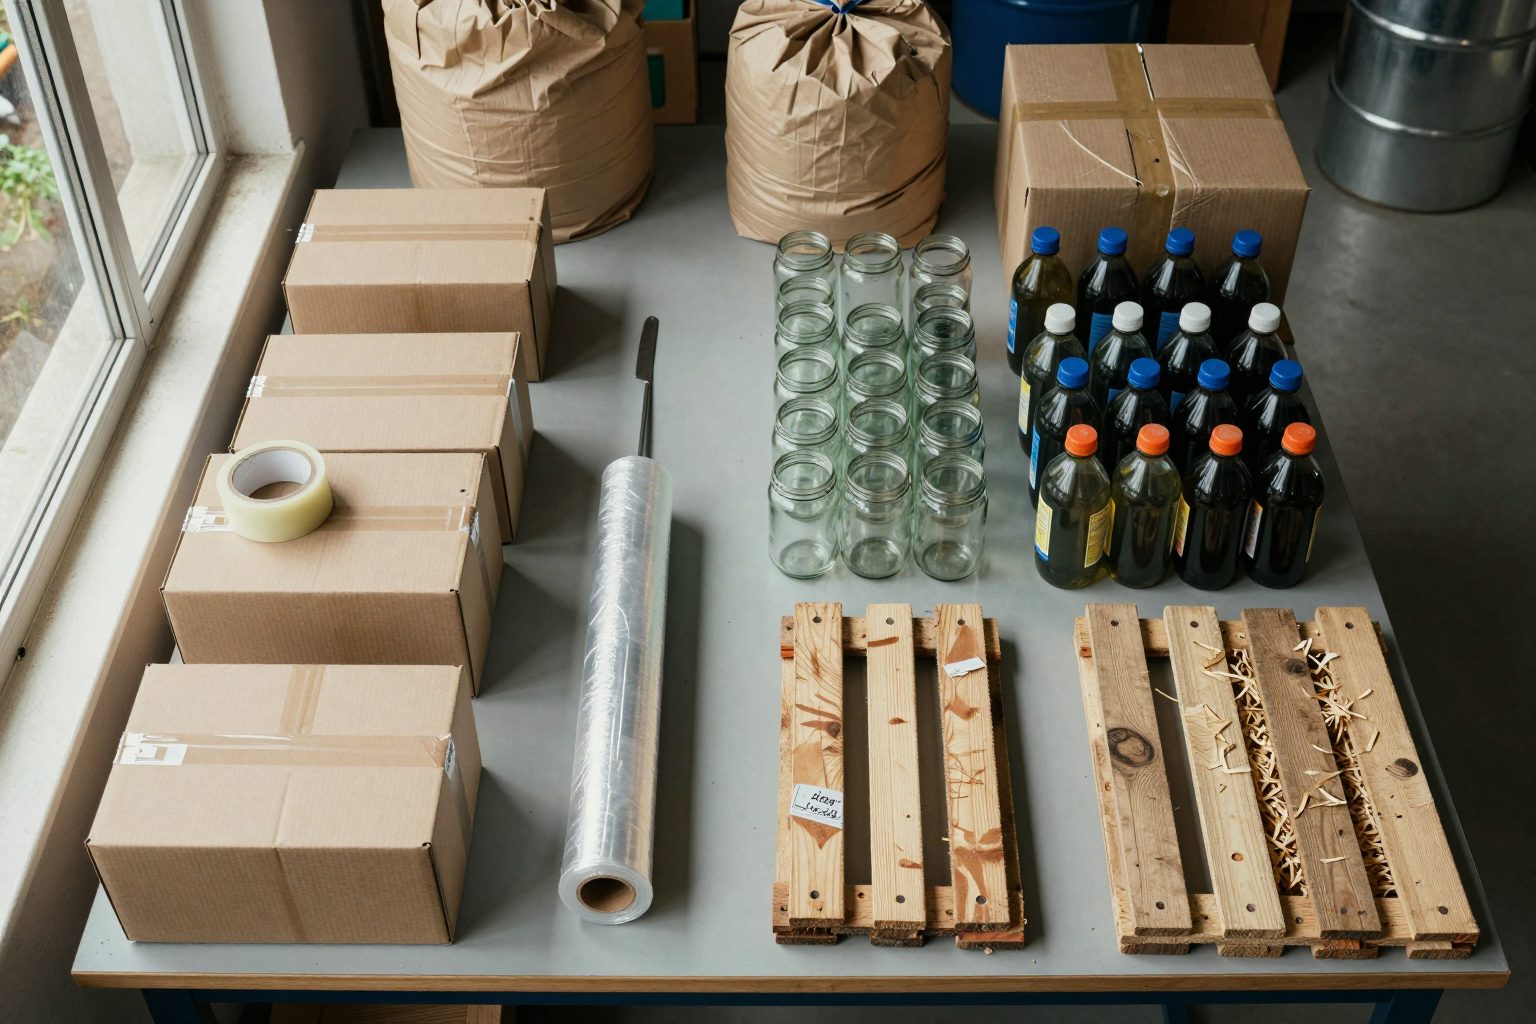
- Drewno — palety, skrzynie drewniane; raportować wagę drewna w kg.
- Opakowanie podstawowe (pierwotne) — kontaktowe z produktem, np. butelka napoju; klasyfikować według materiału.
- Opakowanie wtórne — karton zbiorczy, shrink; wykazywać oddzielnie od opakowania jednostkowego.
- Opakowanie transportowe (tercjalne) — palety, skrzyniopalety; raportować jako oddzielną kategorię i wskazać jednostkę (kg lub m3).
Opakowania wielomateriałowe należy klasyfikować zgodnie z dominującym materiałem lub, jeśli wymagane, rozdzielić wagowo na poszczególne komponenty.
Opakowania wielokrotnego użytku, biodegradowalne oraz wykonane z materiałów pochodzących z recyklingu raportuje się jako odrębne kategorie, wskazując specyfikę (np. liczba cykli zwrotu, masa materiału wtórnego).
| Kategoria opakowania | Przykłady | Jak raportować (waga/jednostki) |
|---|---|---|
| Plastik | Butelki PET, folie, tacki | W kg; rozdzielać według typu tworzywa |
| Papier/Karton | Kartonowe opakowania jednostkowe i zbiorcze | W kg; osobno kartony i papier |
| Szkło | Butelki, słoiki | W kg (m3 dla dużych ładunków transportowych) |
| Metal (aluminium) | Puszki, folie aluminiowe | W kg; oddzielnie aluminium |
| Drewno | Palety, skrzynie | W kg; wskazać rodzaj drewna jeśli wymagany |
| Opakowania wielokrotnego użytku/biodegradowalne | Butelki zwrotne, kompostowalne torby | W kg; dodatkowo liczba cykli lub oznaczenie biodegradowalności |
Jakie rodzaje opakowań trzeba wykazać w sprawozdaniu BDO? — Jak to wygląda w praktyce: obliczenia i przykłady wpisów
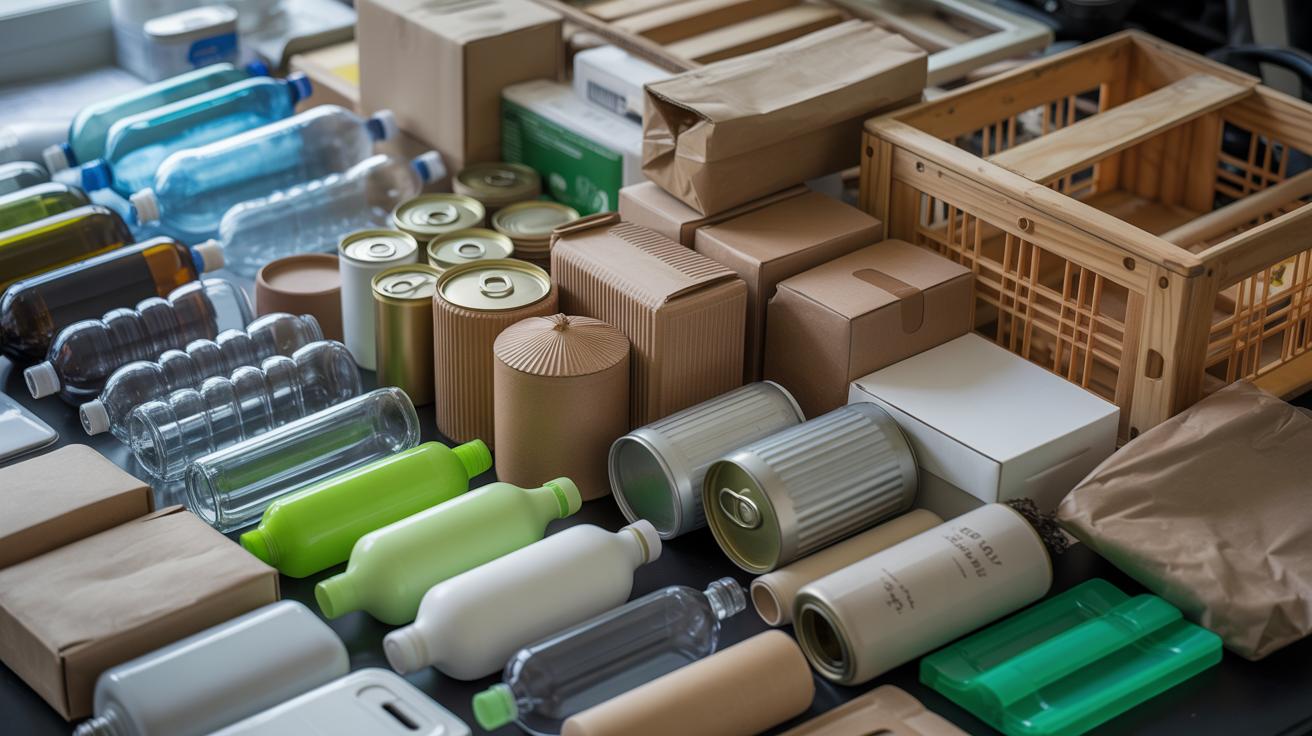
Praktyczna sytuacja najczęściej wygląda tak, że przedsiębiorca posiada rozproszone źródła danych: faktury zakupowe, dokumenty dostawy i protokoły ważenia z magazynu.
W celu prawidłowego wpisu do sprawozdania należy odseparować masę produktu od masy opakowania i przypisać każdą masę do właściwej kategorii materiałowej.
Typowy case: producent napojów zbiera z faktur liczbę butelek, wagę kartonów zbiorczych i ilość palet; następnie konwertuje te wartości na kg i sumuje według materiału (plastik, karton, drewno).
- Zsumowanie wag z faktur i dokumentów dostawy dla każdej pozycji.
- Rozdzielenie masy według materiału (np. PET, karton, drewno).
- Korekty dla opakowań zwrotnych: odjąć masę opakowań wielokrotnego użytku lub wskazać je oddzielnie.
- Konwersje jednostek: przeliczyć sztuki na kg wg danych dostawcy lub protokołu ważenia.
- Walidacja danych: porównać sumy z protokołami ważenia i zestawieniami magazynowymi przed wpisem do BDO.
Po wykonaniu obliczeń przedsiębiorca wpisuje do formularza BDO skonsolidowane masy w kg dla każdej kategorii materiałowej i funkcjonalnej.
Weryfikacja przed wysyłką powinna obejmować porównanie sumy wag z faktur z sumą pozycji w formularzu oraz sprawdzenie korekt dla opakowań zwrotnych.
| Pozycja | Waga (kg) |
|---|---|
| Butelka PET 0,5 l (opakowanie na szt.) | 0,025 |
| Karton zbiorczy (24 szt.) | 0,300 |
| Paleta drewniana (na przesyłkę) | 25,000 |
Jakie rodzaje opakowań trzeba wykazać w sprawozdaniu BDO? — Najczęstsze błędy firm przy wykazywaniu opakowań
Błędy w wykazywaniu opakowań są częste i mają bezpośredni wpływ na poprawność danych w BDO oraz przebieg kontroli administracyjnej.
Nieprawidłowości zwykle prowadzą do konieczności korekt w systemie, żądań wyjaśnień ze strony organów lub ponownego przesyłania sprawozdania.
Poniżej osiem najczęściej spotykanych błędów wraz z krótką przyczyną i praktycznym sposobem naprawy.
- Brak rozróżnienia materiałów — łączone wagi różnych tworzyw; naprawa: rozdzielić dane według materiału na podstawie faktur i protokołów ważenia.
- Pominięcie opakowań transportowych — traktowanie palet jako elementu logistycznego; naprawa: wykazać palety i skrzyniopalety osobno.
- Błędne sumowanie wag — duplikaty lub pominięcia pozycji; naprawa: przeprowadzić uzgodnienie z księgowością i magazynem.
- Nieuwzględnianie opakowań wielokrotnego użytku — brak odrębnej deklaracji; naprawa: zadeklarować je oddzielnie i wskazać korekty obrotów.
- Złe przypisanie funkcji opakowania — mylenie opakowania pierwotnego z transportowym; naprawa: klasyfikować według funkcji i udokumentować zasadę przypisania.
- Nieprawidłowe konwersje jednostek — błędne przeliczenia sztuk na kg; naprawa: stosować dane z dostawcy lub protokoły ważenia.
- Brak dokumentów potwierdzających — brak protokołów ważenia lub dowodów dostawy; naprawa: uzupełnić archiwum dokumentów i załączyć je do wyjaśnień.
- Duplikaty wpisów i rozbieżności z fakturami — powielone pozycje w ewidencji; naprawa: przeprowadzić audit zapisów i usunąć powtórzenia.
- Porównać sumy wag w sprawozdaniu z fakturami i protokołami ważenia.
- Sprawdzić, czy dane są rozbite według materiałów i funkcji opakowania.
- Zweryfikować konwersje jednostek (sztuki → kg) przy użyciu dokumentacji dostawcy.
- Upewnić się, że opakowania wielokrotnego użytku są zadeklarowane oddzielnie.
- Usunąć duplikaty i skorygować błędy arytmetyczne przed wysłaniem.
- Sporządzić krótką notatkę wyjaśniającą przyjęte zasady klasyfikacji.
Jakie rodzaje opakowań trzeba wykazać w sprawozdaniu BDO? — Co zrobić krok po kroku (przygotowanie sprawozdania)
Przed złożeniem sprawozdania w systemie BDO najważniejsze jest zgromadzenie kompletnych danych wagowych i objętościowych oraz ich rozbicie według materiału i funkcji opakowania.
Działania organizacyjne z wyprzedzeniem skracają czas wypełniania formularza i redukują ryzyko błędów przy kontroli.
- Zidentyfikować podmioty odpowiedzialne za raportowanie w organizacji (producent, importer, dystrybutor itp.).
- Zebrać dokumenty źródłowe: faktury, dowody dostawy, protokoły ważenia.
- Segregować dane według materiału (plastik, papier, szkło, metal, drewno) i funkcji (pierwotne, wtórne, transportowe).
- Obliczyć masy opakowań: zsumować wagi z dokumentów lub przeliczyć sztuki na kg.
- Uwzględnić opakowania wielokrotnego użytku, biodegradowalne i z materiałów z recyklingu oddzielnie.
- Przygotować tabelaryczne zestawienia miesięczne dla każdej kategorii materiałowej.
- Porównać wyniki z danymi księgowo-magazynowymi i protokołami ważenia.
- Wprowadzić skonsolidowane dane do formularza w systemie BDO zgodnie z jednostkami wymaganymi przepisami.
- Zweryfikować pola wag/objętości, poprawki i załączniki przed zatwierdzeniem formularza.
- Zatwierdzić i wysłać sprawozdanie, a następnie archiwizować dokumentację źródłową.
Uwagi kontrolne: przed wysyłką sprawdzić zgodność sum wag z fakturami i protokołami ważenia oraz upewnić się, że opakowania transportowe i zwrotne są wykazane oddzielnie.
Dokumentacja powinna umożliwiać szybkie odtworzenie metodologii obliczeń w trakcie kontroli administracyjnej.
Wskazówka dotycząca korekt: w razie wykrycia błędu skorygować dane w systemie BDO zgodnie z procedurami korekt; przygotować notatkę wyjaśniającą i odwołania do dokumentów źródłowych, by ułatwić komunikację z organem nadzorującym.
Przygotowanie danych
Zebrać faktury sprzedaży i zakupu, dowody dostawy oraz protokoły ważenia; w przypadku braków ustalić masę opakowania ze specyfikacji dostawcy lub przeprowadzić ważenie kontrolne.
Wprowadzać dane do wewnętrznych zestawień miesięcznych, rozbijając je według materiałów i funkcji opakowania, co ułatwia późniejszą konsolidację do formularza BDO.
Weryfikacja i złożenie w BDO
Formularz w systemie BDO zawiera pola na masy (kg) i w wybranych przypadkach objętość (m3); wprowadzać wartości zgodnie z instrukcjami formularza i jednostkami prawnymi.
Potwierdzić termin składania sprawozdań na gov.pl przed wysyłką; w razie potrzeby skorzystać z pomocy ekspertów przy Rejestracja BDO | Kancelaria Ekspertów ds. BDO i ochrony środowiska.
Jakie rodzaje opakowań trzeba wykazać w sprawozdaniu BDO? — Dokumentacja i ewidencja niezbędna do wykazania opakowań
Prawidłowa dokumentacja jest podstawą poprawnych rozliczeń w systemie BDO i ułatwia wykazanie masy opakowań zgodnie z przepisami.
Brak lub rozproszone archiwum dokumentów znacząco utrudnia sporządzenie sprawozdania oraz może wydłużyć proces wyjaśnień przy kontroli.
- Faktury zakupu i sprzedaży — dowód ilościowy i wartościowy wprowadzonych na rynek produktów z opakowaniami; służą do zsumowania sztuk i mas.
- Dowody dostawy (WZ/CMR) — potwierdzają ilości dostarczone i odbiór towaru, pomocne przy weryfikacji matchowania faktur.
- Protokoły ważenia — podstawowy dokument przy przeliczaniu sztuk na kg; kluczowy przy różnicach w specyfikacjach dostawcy.
- Umowy z odbiorcami odpadów lub recyklerami — potwierdzają przekazanie odpadów i zastosowany proces odzysku lub recyklingu.
- Dokumenty potwierdzające recykling/odzysk — certyfikaty, raporty z odzysku lub dokumenty przekazania materiału do recyklingu.
- Dokumenty transportowe i magazynowe — ewidencja przyjęć/wydań, niezbędna do uzgodnienia stanów magazynowych.
- Zestawienia miesięczne i ewidencja wewnętrzna — skonsolidowane tabele służące do szybkiego importu danych do formularza BDO.
| Dokument | Do czego służy |
|---|---|
| Faktura | Podstawa sumowania ilości i przeliczeń na masę opakowań |
| Dowód dostawy | Weryfikacja ilości dostarczonych jednostek i zgodności z fakturą |
| Protokół ważenia | Źródło wag przy przeliczeniach sztuk → kg |
| Umowa z recyklerem | Potwierdzenie przekazania i typu odzysku/recyklingu |
| Zestawienie miesięczne | Skonsolidowane dane gotowe do wpisu do systemu BDO |
Systematyczna ewidencja, przechowywana w ustrukturyzowanym formacie (np. arkusze z identyfikatorami dokumentów), znacząco skraca przygotowanie sprawozdania.
Eksperci zalecają wdrożenie wewnętrznych procedur kontrolnych z przypisaniem odpowiedzialności za gromadzenie i walidację dokumentów — to praktyka minimalizująca ryzyko korekt po kontroli.
Jakie rodzaje opakowań trzeba wykazać w sprawozdaniu BDO? — Kontrole, weryfikacja sprawozdań i typowe pytania kontrolerów
Kontrole sprawozdań w systemie BDO obejmują zarówno weryfikację dokumentów przedłożonych elektronicznie, jak i inspekcje BDO w siedzibie przedsiębiorstwa.
Inspektorzy sprawdzają poprawność danych BDO względem źródeł, klasyfikację materiałową opakowań oraz kompletność wykazu wag i objętości.
W praktyce kontrole przyjmują formę audytów środowiskowych, pytań uzupełniających oraz żądań doprecyzowania metodologii obliczeń.
- Czy zadeklarowane masy odpowiadają fakturom sprzedaży i zakupu? — (faktury, zestawienia magazynowe).
- Jakie protokoły ważenia potwierdzają użyte wagi? — (protokoły ważenia, dokumenty wagowe).
- Czy opakowania wielokrotnego użytku zostały zadeklarowane oddzielnie? — (ewidencja zwrotów, umowy z odbiorcami).
- Jak sklasyfikowano opakowania wielomateriałowe? — (specyfikacje dostawcy, notatki techniczne).
- Czy opakowania transportowe i palety zostały wykazane osobno? — (dowody dostawy, listy przewozowe).
- Jak udokumentowano przekazanie odpadów do recyklingu? — (umowy z recyklerami, potwierdzenia odzysku).
- Czy występują rozbieżności między deklaracją a ewidencją magazynową? — (zestawienia miesięczne, raporty księgowe).
- Przygotować skany faktur i dowodów dostawy uporządkowane według dat.
- Zgromadzić protokoły ważenia oraz specyfikacje mas jednostkowych.
- Mieć gotowe umowy i potwierdzenia z recyklerami lub odbiorcami odpadów.
- Sporządzić krótką notatkę metodologiczną opisującą sposób przeliczeń sztuk na kg.
- Upewnić się, że ewidencja wewnętrzna jest spójna z deklaracją w BDO.
Jakie rodzaje opakowań trzeba wykazać w sprawozdaniu BDO? — Kiedy warto skorzystać z pomocy eksperta BDO (usługi i zakres wsparcia)
Wsparcie eksperta warto rozważyć, gdy firma ma złożony asortyment opakowań, opakowania wielomateriałowe lub brak uporządkowanej ewidencji.
Pomoc jest też wskazana przy rejestracji BDO po terminie, przy przygotowaniu korekt sprawozdań oraz podczas przygotowań do kontroli administracyjnej.
W praktyce obsługa BDO i doradztwo BDO zmniejszają ryzyko błędów klasyfikacyjnych i skracają czas potrzebny na przygotowanie rozliczeń środowiskowych.
Zakres usług świadczonych przez ekspertów obejmuje identyfikację rodzajów opakowań, przygotowanie dokumentacji oraz wprowadzenie danych do systemu BDO.
- Audyt danych i weryfikacja ewidencji
- Przygotowanie i wprowadzenie sprawozdania do systemu BDO
- Przygotowanie korekt i wyjaśnień po stwierdzeniu błędów
- Prowadzenie ewidencji opakowań i raportów okresowych
- Szkolenia pracowników z zasad klasyfikacji i ewidencji
- Reprezentacja przy kontroli i przygotowanie materiałów dowodowych
Eksperci, m.in. Piotr Chudeusz Ekspert BDO oraz Agnieszka Wolna Ekspert BDO, działają neutralnie i praktycznie, oferując doradztwo BDO i kompleksową obsługę BDO.
W celu ustalenia zakresu wsparcia i kosztów zachęcają do kontaktu poprzez stronę usługi: Rejestracja BDO | Kancelaria Ekspertów ds. BDO i ochrony środowiska.
Podsumowująć
Przedsiębiorca szybko otrzymał praktyczny przegląd obowiązków, klasyfikacji materiałowej i funkcji opakowań wymaganych w sprawozdaniu.
Artykuł omówił, kto podlega obowiązkowi, jakie dokumenty zebrać oraz jak liczyć wagi i objętości.
Wskazówki dotyczące najczęstszych błędów, procedur kontroli i kroków przygotowawczych ułatwią poprawne wypełnienie raportu.
Na koniec warto przypomnieć, że precyzyjne odpowiedzi na pytanie Jakie rodzaje opakowań trzeba wykazać w sprawozdaniu BDO? minimalizują ryzyko korekt i kontroli, zwiększając pewność zgodności.
To zwiększa spokój operacyjny firmy.
Najczęstsze pytania
Jakie opakowania muszą być wykazane w sprawozdaniu BDO?
W sprawozdaniu BDO należy wykazać wszystkie opakowania wprowadzone na rynek polski, niezależnie od materiału, z którego zostały wykonane. Obejmuje to opakowania z papieru, tworzywa sztucznego, szkła, metalu, drewna, ceramiki, kompozytów oraz innych materiałów. Każde opakowanie musi być raportowane w kategoriach określonych przez ustawę o opakowaniach i odpadach opakowaniowych.
Czy trzeba wykazywać opakowania transportowe w BDO?
Tak, opakowania transportowe (tzw. opakowania grupujące) muszą być wykazane w sprawozdaniu BDO. Są one obligatoryjnym elementem raportowania i obejmują opakowania używane do transportu i składowania produktów, takie jak kartony zbiorowe, palety czy folie stretch. Wszystkie te opakowania należy raportować oddzielnie.
Zobacz też: ewidencja opakowań w BDO.
Jakie są główne kategorie opakowań w sprawozdaniu BDO?
Główne kategorie opakowań wykazywane w BDO to: opakowania ze szkła, metalu, papieru i tektury, tworzyw sztucznych, drewna, materiałów kompozytowych oraz pozostałych materiałów. Każda kategoria jest raportowana oddzielnie ze względu na wymogi związane z recyklingiem i gospodarką odpadami opakowaniowymi.
Czy opakowania importowane trzeba wykazać w sprawozdaniu BDO?
Tak, opakowania importowane muszą być wykazane w sprawozdaniu BDO. Producent lub importer jest zobowiązany do raportowania wszystkich opakowań, które wprowadził na rynek polski, niezależnie od kraju pochodzenia. Dane dotyczą opakowań ze wszystkimi produktami, w tym produktami importowanymi.
Czy opakowania wielokrotnego użytku wykazuje się inaczej w BDO?
Opakowania wielokrotnego użytku wykazywane są w sprawozdaniu BDO, jednak mogą być raportowane oddzielnie w wyznaczonych polach formularza. Przedsiębiorcy muszą wykazać masy tych opakowań i udokumentować je zarówno w momencie wprowadzenia na rynek, jak i na koniec okresu rozliczeniowego. Ważne jest precyzyjne rozróżnienie pomiędzy opakowaniami jednorazowymi a wielokrotnego użytku.
Rodzaje opakowań do wykazania w sprawozdaniu BDO
W sprawozdaniu BDO wykazuje się opakowania, w których wprowadzasz produkty do obrotu (art. 45 ustawy o gospodarce opakowaniami i odpadami opakowaniowymi, art. 73 ust. 1 ustawy o odpadach). Podajesz ich masę, poziomy recyklingu liczone osobno dla każdego rodzaju opakowań (tworzywa sztuczne, aluminium, metale żelazne, papier i tektura, szkło, drewno oraz osobno opakowania wielomateriałowe wg art. 25 ust. 4; art. 17 ust. 1 i załącznik nr 1 ustawy o gospodarce opakowaniami i odpadami opakowaniowymi) i wydatki na kampanie edukacyjne; wprowadzający do 1 Mg opakowań rocznie nie składa części o kampaniach (art. 6 ust. 3 pkt 2 ustawy o gospodarce opakowaniami i odpadami opakowaniowymi).
Które opakowania wchodzą do sprawozdania?
O zakresie decyduje to, w jakiej roli występujesz wobec opakowania. Roczne sprawozdanie w części opakowaniowej składasz marszałkowi województwa jako wprowadzający produkty w opakowaniach (art. 8 pkt 23 ustawy o gospodarce opakowaniami i odpadami opakowaniowymi), czyli m.in. wprowadzający produkty pod własnym oznaczeniem, pakujący cudze produkty albo duży detalista pakujący produkty we własnych jednostkach (powyżej 500 m2 jednej jednostki albo powyżej 5000 m2 łącznie). Za wprowadzenie do obrotu uważa się też import oraz wewnątrzwspólnotowe nabycie opakowań i produktów w opakowaniach (art. 8 pkt 24). Wprowadzający same opakowania (wytwarzający, importujący, dokonujący wewnątrzwspólnotowego nabycia lub dostawy opakowań) to odrębna definicja z art. 8 pkt 22, więc sprawdź w BDO, jak dotyczy Cię obowiązek sprawozdawczy.
Podstawą sprawozdania o produktach i opakowaniach jest art. 73 ust. 1 ustawy o odpadach. To inny typ sprawozdania niż sprawozdanie o wytwarzanych odpadach (art. 75 ustawy o odpadach), które jest odrębnym obowiązkiem i nie jest tematem tego artykułu. Szerzej o ewidencji kartonów piszemy w artykule BDO – kartony i opakowania: kiedy obowiązek ewidencji i sprawozdania.
Co dokładnie zawiera sprawozdanie?
Zgodnie z art. 45 ustawy o gospodarce opakowaniami i odpadami opakowaniowymi w części opakowaniowej podajesz:
- masę opakowań wprowadzonych do obrotu,
- osiągnięte poziomy recyklingu względem celów ustawowych,
- wysokość środków przeznaczonych na kampanie edukacyjne.
Poziom recyklingu wykazujesz dla każdego rodzaju opakowań, w których wprowadziłeś produkty, bo obowiązek dotyczy recyklingu odpadów tego samego rodzaju (art. 17 ust. 1 ustawy o gospodarce opakowaniami i odpadami opakowaniowymi). Załącznik nr 1 do tej ustawy wyznacza poziomy do osiągnięcia do 31 grudnia 2030 r.: razem 70%, tworzywa sztuczne 55%, aluminium 60%, metale żelazne 80%, papier i tektura 85%, szkło 75%, drewno 30%. Dla opakowań wielomateriałowych poziom określają przepisy wydane na podstawie art. 25 ust. 4, a w latach do 2030 r. obowiązują roczne poziomy z rozporządzenia wydanego na podstawie art. 20 ust. 6 (art. 20 ust. 1 i 1a).
Wprowadzający do 1 Mg opakowań rocznie nie składa części o środkach na kampanie edukacyjne (art. 6 ust. 3 pkt 2 tej ustawy, z warunkami z art. 7). Samo sprawozdanie roczne nadal obowiązuje.
A co z opakowaniami objętymi systemem kaucyjnym?
Załącznik nr 1a do ustawy o gospodarce opakowaniami i odpadami opakowaniowymi (zmienionej ustawą z 9 stycznia 2026 r., Dz.U. 2026 poz. 174) obejmuje systemem kaucyjnym trzy kategorie:
1. jednorazowe butelki plastikowe na napoje do 3 l z zakrętkami,
2. puszki metalowe do 1 l,
3. butelki szklane wielokrotnego użytku do 1,5 l.
Sposób ujęcia tych opakowań w formularzu sprawozdania sprawdź bezpośrednio w BDO i w aktualnym tekście jednolitym ustawy (Dz.U. 2026 poz. 619).
Czy organizacja odzysku zwalnia z własnego sprawozdania?
Tylko częściowo. Możesz zlecić sporządzenie sprawozdania organizacji odzysku opakowań, która wtedy składa własne sprawozdanie z wykazem podmiotów, dla których je sporządziła. Jeśli jednak nie przekazałeś jej informacji o wszystkich wprowadzonych produktach, musisz sam złożyć sprawozdanie za produkty niezgłoszone (art. 45 ust. 5 ustawy o gospodarce opakowaniami i odpadami opakowaniowymi). Zlecenie nie zamyka więc tematu w całości. Zobacz też: torby foliowe i produkty jednorazowe.
Co zrobić teraz?
1. Ustal, czy jesteś wprowadzającym produkty w opakowaniach (art. 8 pkt 23), czy wprowadzającym same opakowania (art. 8 pkt 22).
2. Rozdziel opakowania na te, o których poinformowałeś organizację odzysku, i te niezgłoszone, za które sprawozdanie składasz sam (art. 45 ust. 5).
3. Zbierz dane do sprawozdania: masę opakowań, osiągnięte poziomy recyklingu i środki na kampanie edukacyjne (chyba że wprowadzasz do 1 Mg rocznie).
4. Przed złożeniem sprawozdania marszałkowi województwa sprawdź aktualne brzmienie przepisów. W razie wątpliwości zapytaj urząd marszałkowski.
Jeśli wolumen jest duży albo masz wątpliwości co do zakresu sprawozdania, zleć jego przygotowanie przez formularz kontaktowy usługi rozliczeń na rozliczeniabdo.pl.
Podstawa prawna i źródła
Najczęściej zadawane pytania
Q: Jakie rodzaje opakowań trzeba wykazać w sprawozdaniu BDO?
Należy wykazać opakowania: plastik, papier, szkło, metal, drewno oraz opakowania wielokrotnego użytku i biodegradowalne, raportując wagę lub objętość.
Q: Kto podlega obowiązkowi wykazywania opakowań?
Obowiązek dotyczy: producentów, importerów, dystrybutorów, przedsiębiorców wprowadzających opakowania, podmiotów recyklingowych oraz jednostek handlowych.
Q: Jakie jednostki i parametry stosować przy raportowaniu wag/objętości?
Raportować w kg lub odpowiednich jednostkach objętości, oddzielnie według materiału, zaokrąglenia i konwersje wykonać zgodnie z wytycznymi BDO.
Q: Jak klasyfikować opakowania według materiału i funkcji?
Klasyfikować według materiału (plastik, papier, szkło, metal, drewno) oraz funkcji: podstawowe, wtórne i transportowe; raportować każdą kategorię osobno.
Q: Czy opakowania wielokrotnego użytku, biodegradowalne i z recyklingu też trzeba wykazać?
Tak — wszystkie te rodzaje trzeba wykazać osobno, z określeniem statusu (wielokrotne, biodegradowalne, z materiałów z recyklingu) i wagą/objętością.
Q: Jakie dokumenty są niezbędne do udokumentowania wpisów w sprawozdaniu?
Konieczne: faktury, dowody dostawy, protokoły ważenia, umowy z odbiorcami odpadów i potwierdzenia recyklingu lub przetworzenia.
Q: Jakie są najczęstsze błędy przy wykazywaniu opakowań i jak je naprawić?
Typowe błędy: brak rozdzielenia materiałów, pominięcie opakowań transportowych, błędne sumy; naprawić przez weryfikację faktur, korekty ewidencji i ponowne przeliczenia.
Q: Jak przygotować sprawozdanie krok po kroku?
Zebrać dokumenty, rozdzielić według materiału, zsumować wagi, dokonać konwersji, zweryfikować z księgowością, wprowadzić dane do systemu BDO i archiwizować dowody.
Q: Czego oczekiwać podczas kontroli sprawozdań i jakie pytania padają najczęściej?
Kontroler sprawdza zgodność z dokumentami źródłowymi, protokoły ważenia, opakowania zwrotne oraz dowody recyklingu; pyta o metodologię obliczeń i klasyfikację.
Q: Kiedy warto skorzystać z pomocy eksperta BDO i co może zaoferować?
Warto przy skomplikowanych rozliczeniach, korektach lub kontroli; eksperci oferują audyt danych, przygotowanie sprawozdania, korekty, szkolenia i reprezentację przy kontroli.