Co to znaczy odpady komunalne? Definicja i zakres
 Piotr Chudeuszekspert ds. BDO, KOBiZE i ISOAktualizacjaCzytanie4 minStan prawny na 12 listopada 2026
Odpady komunalne to według art. 3 ust. 1 pkt 7 ustawy o odpadach odpady powstające w gospodarstwach domowych oraz odpady od innych wytwórców, które pod względem charakteru i składu są podobne do domowych, w tym niesegregowane (zmieszane) i selektywnie zebrane. Nie obejmują m.in. odpadów z produkcji, rolnictwa i odpadów budowlanych.
Jak ustawa definiuje odpady komunalne?
Definicję zawiera art. 3 ust. 1 pkt 7 ustawy z dnia 14 grudnia 2012 r. o odpadach (tekst jednolity: Dz.U. 2026 poz. 1328, Ustawa o odpadach – tekst jednolity). Zgodnie z nim odpadami komunalnymi są odpady powstające w gospodarstwach domowych oraz odpady pochodzące od innych wytwórców, które ze względu na swój charakter i skład są podobne do odpadów z gospodarstw domowych.
Ustawa wymienia w szczególności niesegregowane (zmieszane) odpady komunalne oraz odpady selektywnie zebrane (art. 3 ust. 1 pkt 7 ustawy o odpadach).
Co wchodzi w skład odpadów komunalnych?
Art. 3 ust. 1 pkt 7 ustawy o odpadach wymienia następujące źródła odpadów selektywnie zebranych:
- z gospodarstw domowych, w tym papier i tektura, szkło, metale, tworzywa sztuczne, bioodpady, drewno, tekstylia, opakowania, zużyty sprzęt elektryczny i elektroniczny, zużyte baterie i akumulatory oraz odpady wielkogabarytowe, w tym materace i meble;
- ze źródeł innych niż gospodarstwa domowe, jeżeli odpady te są podobne pod względem charakteru i składu do odpadów z gospodarstw domowych.
Odpady ze źródeł innych niż gospodarstwa domowe, np. z firmy, mogą więc być komunalne, ale tylko wtedy, gdy są podobne pod względem charakteru i składu do domowych (art. 3 ust. 1 pkt 7 ustawy o odpadach). Szersze omówienie znajdziesz w artykule Co to są odpady komunalne i co do nich należy.
Czego odpady komunalne nie obejmują?
Według art. 3 ust. 1 pkt 7 ustawy o odpadach odpady komunalne nie obejmują odpadów z produkcji, rolnictwa, leśnictwa, rybołówstwa, zbiorników bezodpływowych, sieci kanalizacyjnej oraz z oczyszczalni ścieków (w tym osadów ściekowych), pojazdów wycofanych z eksploatacji oraz odpadów budowlanych i rozbiórkowych.
Różnice między odpadami domowo-biurowymi a odpadami z działalności opisuje artykuł Czym odpady komunalne różnią się od odpadów z działalności firmy.
| Odpady | Czy to odpady komunalne? | Podstawa |
|---|---|---|
| Powstające w gospodarstwach domowych | Tak | art. 3 ust. 1 pkt 7 ustawy o odpadach |
| Z innych źródeł, podobne do domowych pod względem charakteru i składu | Tak | art. 3 ust. 1 pkt 7 ustawy o odpadach |
| Z produkcji, rolnictwa, leśnictwa, rybołówstwa | Nie | art. 3 ust. 1 pkt 7 ustawy o odpadach |
| Odpady budowlane i rozbiórkowe | Nie | art. 3 ust. 1 pkt 7 ustawy o odpadach |
| Osady ściekowe i odpady z oczyszczalni ścieków | Nie | art. 3 ust. 1 pkt 7 ustawy o odpadach |
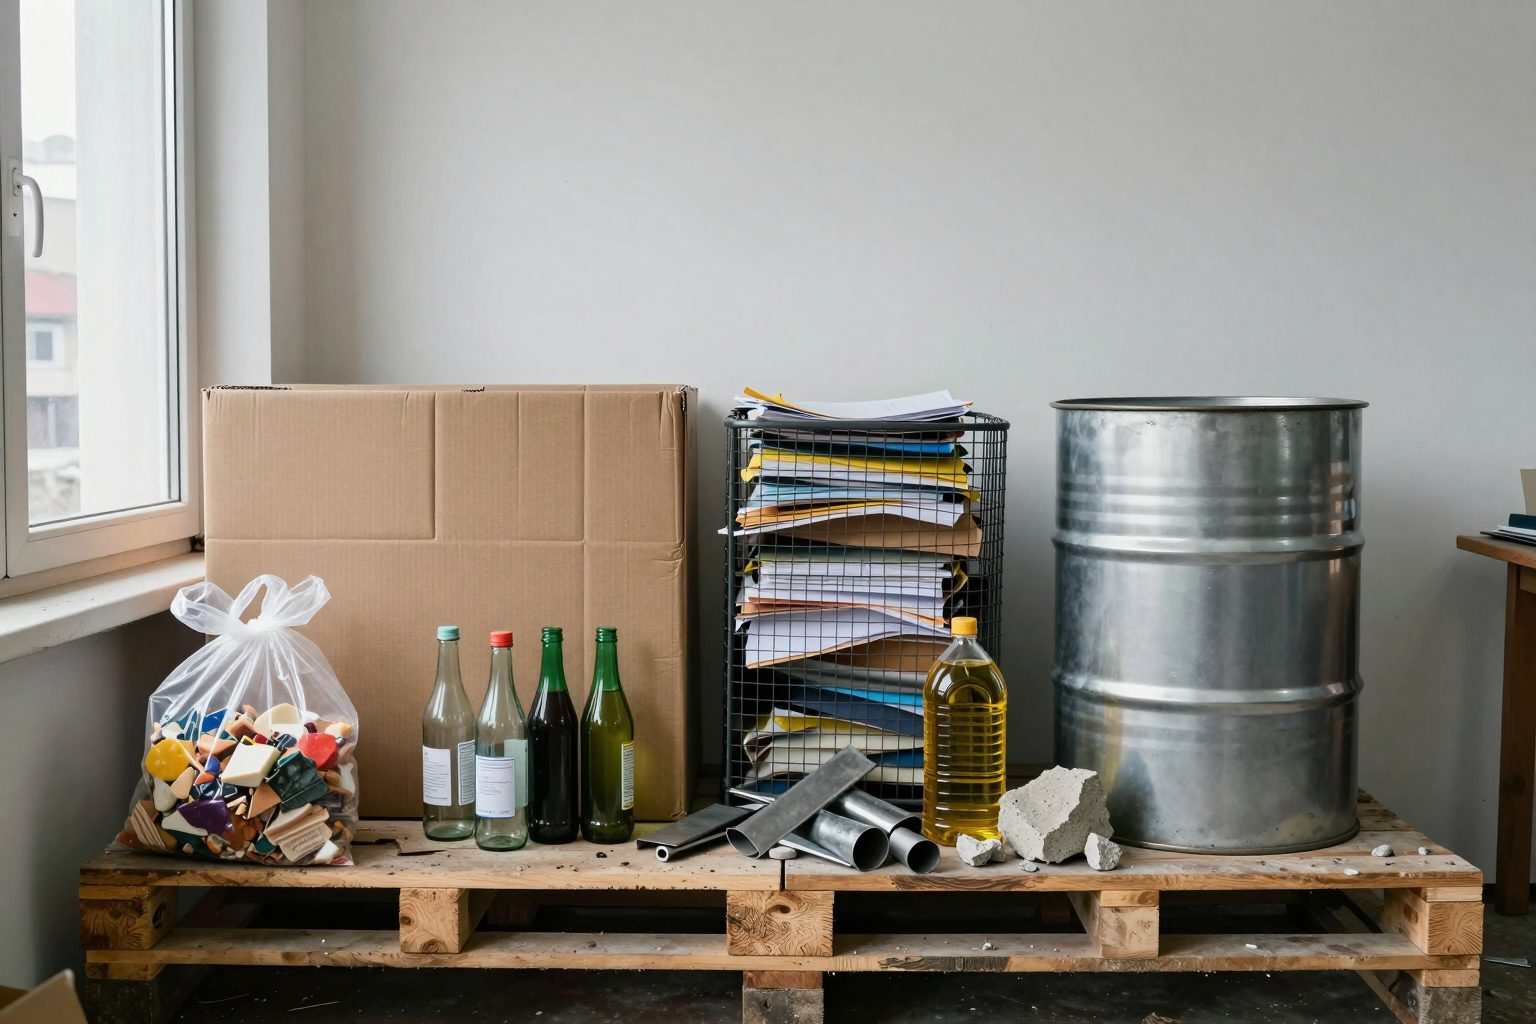
Czy zmieszane odpady po przetworzeniu nadal są komunalne?
Tak, pod warunkiem określonym w art. 3 ust. 1 pkt 7 ustawy o odpadach: niesegregowane (zmieszane) odpady komunalne pozostają niesegregowanymi (zmieszanymi) odpadami komunalnymi, nawet jeżeli zostały poddane przetwarzaniu odpadów, ale przetwarzanie to nie zmieniło w sposób znaczący ich właściwości.
Jak sprawdzić, czy odpady w mojej firmie są komunalne?
Pomocne są poniższe pytania:
1. Skąd odpad pochodzi? Jeśli z produkcji, rolnictwa, leśnictwa, rybołówstwa, oczyszczalni ścieków albo jest to odpad budowlany lub rozbiórkowy, odpady komunalne go nie obejmują (art. 3 ust. 1 pkt 7 ustawy o odpadach).
2. Czy odpad jest podobny pod względem charakteru i składu do odpadów z gospodarstw domowych? Od tego zależy, czy odpady ze źródeł innych niż gospodarstwa domowe są komunalne (art. 3 ust. 1 pkt 7 ustawy o odpadach).
3. Czy to niesegregowane (zmieszane) odpady komunalne po przetworzeniu? Wtedy liczy się, czy przetwarzanie znacząco zmieniło ich właściwości (art. 3 ust. 1 pkt 7 ustawy o odpadach).
Warto sprawdzić w art. 3 ust. 1 pkt 7 ustawy o odpadach (tekst jednolity Dz.U. 2026 poz. 1328), czy źródło Twoich odpadów nie znajduje się na liście wyłączeń, czyli wśród odpadów z produkcji, rolnictwa, leśnictwa, rybołówstwa, oczyszczalni ścieków oraz odpadów budowlanych i rozbiórkowych. Informacje o kodach odpadów w ewidencji znajdziesz w artykule kody odpadów w BDO.
Jak załatwić to szybko i bez ryzyka?
Klasyfikację odpadów da się ustalić szybko i niedrogo z pomocą specjalistów. Koszt takiej konsultacji to mniej więcej tyle, co miesięczny abonament za firmowy internet, a w zamian zyskujesz spokój i pewność, że odpady są opisane prawidłowo.
Wybieraj firmę z gotowymi, sprawdzonymi rozwiązaniami, która od lat specjalizuje się w tej tematyce, a nie kogoś, kto robi to „na kolanie”. Od 2019 r. zajmujemy się wyłącznie obowiązkami środowiskowymi firm, w tym BDO. Jeśli masz wątpliwości, napisz: kontakt z ekspertem.
Zobacz też
Najczęściej zadawane pytania
Co ustawa o odpadach rozumie przez gospodarowanie odpadami?
Według art. 3 ust. 1 pkt 2 ustawy o odpadach jest to zbieranie, transport lub przetwarzanie odpadów, w tym sortowanie, wraz z nadzorem nad tymi działaniami, a także późniejsze postępowanie z miejscami unieszkodliwiania odpadów oraz działania wykonywane w charakterze sprzedawcy odpadów lub pośrednika w obrocie odpadami.
Od kiedy obowiązuje obecne brzmienie definicji odpadów komunalnych?
Brzmienie art. 3 ust. 1 pkt 7 ustawy o odpadach obowiązuje od 1 stycznia 2022 r.
Co oznacza selektywne zbieranie odpadów?
Według art. 3 ust. 1 pkt 24 ustawy o odpadach jest to zbieranie, w ramach którego dany strumień odpadów, w celu ułatwienia specyficznego przetwarzania, obejmuje jedynie odpady charakteryzujące się takimi samymi właściwościami i takimi samymi cechami. Art. 23 ust. 1 tej ustawy stanowi, że odpady są zbierane w sposób selektywny.
Zobacz też: Co znaczy skrót BDO? Definicja i przepisy
Podstawa prawna i źródła
Autor
Piotr Chudeusz
ekspert ds. BDO, KOBiZE i ISO. Prowadzi sprawy BDO firm od 2010 roku.