Obowiązki środowiskowe rosnącej firmy zmieniają progi masy odpadów (100 kg, 5 ton, 1 Mg i 5000 Mg rocznie) oraz progi opłat (100 zł i 800 zł). Pozwolenie na wytwarzanie odpadów w związku z eksploatacją instalacji jest wymagane powyżej 1 Mg odpadów niebezpiecznych albo powyżej 5000 Mg odpadów innych niż niebezpieczne rocznie (art. 180a w zw. z art. 180 pkt 3 Prawa ochrony środowiska). Uproszczoną ewidencję, czyli samą kartę przekazania odpadów, prowadzą podmioty wytwarzające do 100 kg odpadów niebezpiecznych albo do 5 ton odpadów innych niż niebezpieczne i niebędących komunalnymi rocznie (art. 71 pkt 1 lit. a-b ustawy o odpadach). Opłaty za korzystanie ze środowiska do 800 zł rocznie z tytułu danego rodzaju korzystania się nie wnosi, a do 100 zł nie składa się nawet wykazu (art. 289 ust. 1 Prawa ochrony środowiska).
Które progi zmieniają obowiązki rosnącej firmy?
Poniższa tabela zestawia progi wraz z przepisem, z którego każdy wynika.
| Próg | Skutek | Podstawa |
|---|---|---|
| powyżej 1 Mg odpadów niebezpiecznych rocznie | pozwolenie na wytwarzanie odpadów (w związku z eksploatacją instalacji) | art. 180a w zw. z art. 180 pkt 3 Prawa ochrony środowiska |
| powyżej 5000 Mg odpadów innych niż niebezpieczne rocznie | pozwolenie na wytwarzanie odpadów (w związku z eksploatacją instalacji) | art. 180a w zw. z art. 180 pkt 3 Prawa ochrony środowiska |
| do 100 kg odpadów niebezpiecznych rocznie | uproszczona ewidencja (sama karta przekazania odpadów) | art. 71 pkt 1 lit. a ustawy o odpadach |
| do 5 ton odpadów innych niż niebezpieczne, niebędących komunalnymi, rocznie | uproszczona ewidencja (sama karta przekazania odpadów) | art. 71 pkt 1 lit. b ustawy o odpadach |
| powierzchnia sprzedaży powyżej 500 m² (jedna jednostka) lub powyżej 5000 m² łącznie (kilka jednostek), przy sprzedaży produktów pakowanych w tych jednostkach | status wprowadzającego produkty w opakowaniach | art. 8 pkt 23 lit. c ustawy o gospodarce opakowaniami i odpadami opakowaniowymi |
| brak progu wielkości emisji, przychodu i skali działalności | raport do Krajowej bazy dotyczy każdego przedsiębiorcy, którego działalność powoduje emisje | art. 7 ust. 1 ustawy o systemie zarządzania emisjami gazów cieplarnianych i innych substancji |
Kiedy potrzebne jest pozwolenie na wytwarzanie odpadów?
Zgodnie z art. 180a Prawa ochrony środowiska pozwolenie na wytwarzanie odpadów jest wymagane do wytwarzania odpadów o masie powyżej 1 Mg rocznie w przypadku odpadów niebezpiecznych albo powyżej 5000 Mg rocznie w przypadku odpadów innych niż niebezpieczne. Tekst jednolity: Dz.U. 2025 poz. 647. Przepis dotyczy wytwarzania odpadów w związku z eksploatacją instalacji (art. 180 pkt 3 Prawa ochrony środowiska). Pozwolenie zintegrowane obejmuje wytwarzanie odpadów, więc odrębne pozwolenie nie jest wtedy wydawane. Jeśli firma ma pozwolenie zintegrowane, warto sprawdzić w jego treści, czy obejmuje ono wytwarzanie odpadów.
Z tego wynika, że firma powinna co roku zsumować masę odpadów osobno dla odpadów niebezpiecznych i osobno dla pozostałych, bo progi z art. 180a Prawa ochrony środowiska różnią się: 1 Mg dla odpadów niebezpiecznych i 5000 Mg dla innych.
Czym różni się uproszczona ewidencja od zwolnienia z ewidencji?
Art. 71 pkt 1-3 ustawy o odpadach przewiduje uproszczoną ewidencję opartą wyłącznie na karcie przekazania odpadów, bez karty ewidencji odpadów. Prowadzą ją:
- podmioty wytwarzające odpady niebezpieczne w ilości do 100 kg rocznie,
- podmioty wytwarzające odpady inne niż niebezpieczne, niebędące odpadami komunalnymi, w ilości do 5 ton rocznie,
- podmioty wykonujące wyłącznie usługę transportu odpadów (kryterium to rodzaj działalności, nie masa),
- podmioty władające gruntem, na którym stosowane są komunalne osady ściekowe.
To odrębny, niższy próg od całkowitego zwolnienia z ewidencji z art. 66 ust. 4 ustawy o odpadach. Art. 71 nie zwalnia z ewidencji, tylko upraszcza jej formę. Firma, której odpady niebezpieczne przekroczą 100 kg rocznie albo odpady inne niż niebezpieczne 5 ton rocznie, nie korzysta już z uproszczenia z art. 71 pkt 1 lit. a-b ustawy o odpadach, chyba że spełnia warunek z pkt 2 lub 3.
Czy wpis do BDO i sprawozdanie zależą od ewidencji?
Tak. Art. 50 ust. 1 pkt 5 lit. e w zw. z art. 51 ust. 1 pkt 1-2 ustawy o odpadach nakłada obowiązek wpisu do rejestru BDO na wytwórców obowiązanych do prowadzenia ewidencji odpadów. Samo prowadzenie sklepu czy lokalu gastronomicznego nie przesądza o wpisie. Art. 66 ust. 4 pkt 4 i ust. 5 tej ustawy wyłączają z ewidencji rodzaje i ilości odpadów określone w rozporządzeniu Ministra Klimatu i Środowiska z 5 listopada 2024 r. (Dz.U. 2024 poz. 1644, w mocy od 1 stycznia 2025 r.). Rozporządzenie zawęziło zwolnienie tylko dla odpadów niebezpiecznych: usunęło z listy dokładnie 5 kodów. Dla większości kodów odpadów innych niż niebezpieczne zwolnienie ilościowe nadal obowiązuje. Warto sprawdzić w załączniku do rozporządzenia, czy kod i ilość Twoich odpadów nadal mieszczą się w zwolnieniu. Więcej o kodach znajdziesz w artykule kody odpadów w BDO, a o samym wpisie w poradniku rejestracja firmy w BDO.
Ten sam status rozstrzyga o rocznym sprawozdaniu. Art. 75 ust. 1 pkt 1-2 ustawy o odpadach nakłada sprawozdanie o wytwarzanych odpadach na wytwórcę obowiązanego do prowadzenia ewidencji. Podmiot zwolniony z ewidencji na podstawie art. 66 ust. 4 nie ma z tego tytułu obowiązku sprawozdania. Uproszczona ewidencja z art. 71 tego obowiązku nie znosi, bo podmiot nadal jest obowiązany do ewidencji, tyle że w formie uproszczonej. Szczegóły: sprawozdanie z wytwarzanych odpadów. Sprawozdanie o produktach i opakowaniach (art. 73 ustawy o odpadach) ma odrębną przesłankę, czyli status wprowadzającego lub eksportującego, niezwiązaną z ewidencją odpadów.
Kiedy firma staje się wprowadzającym produkty w opakowaniach?
Według art. 8 pkt 23 ustawy z 13 czerwca 2013 r. o gospodarce opakowaniami i odpadami opakowaniowymi wprowadzającym jest przedsiębiorca, a lista jest otwarta („w szczególności”). Obejmuje ona:
- wprowadzającego do obrotu produkty w opakowaniach pod własnym oznaczeniem, także gdy zlecił wytworzenie innemu przedsiębiorcy (lit. a),
- pakującego produkty wytworzone przez innego przedsiębiorcę i wprowadzającego je do obrotu (lit. b),
- prowadzącego jednostkę handlu detalicznego o powierzchni sprzedaży powyżej 500 m² albo kilka jednostek o łącznej powierzchni powyżej 5000 m², sprzedającego produkty pakowane w tych jednostkach (lit. c).
Import i wewnątrzwspólnotowe nabycie produktów w opakowaniach na potrzeby wykonywanej działalności gospodarczej są wprowadzeniem do obrotu (art. 8 pkt 24 tej ustawy), więc importer też jest wprowadzającym. „Powierzchnia sprzedaży” ma od 13 października 2023 r. definicję w art. 8 pkt 10a ustawy o opakowaniach. Jest to fizyczna powierzchnia sprzedażowa lokalu, a nie magazyn czy wolumen sprzedaży internetowej. Obowiązek wpisu do BDO z tego tytułu wynika z art. 50 ust. 1 pkt 6 lit. e-f ustawy o odpadach.
Sprzedawca detaliczny poniżej progów z lit. c, który tylko odsprzedaje produkty już zapakowane i wprowadzone na rynek przez krajowego dostawcę, nie jest z tego tytułu wprowadzającym, a obowiązek zostaje po stronie dostawcy. Jeśli firma przekracza progi z lit. c, ale sama niczego nie pakuje i tylko odsprzedaje towary innego krajowego dostawcy, status warto zweryfikować w interpretacji indywidualnej na podstawie art. 34 Prawa przedsiębiorców.
Czy raportowanie do Krajowej bazy ma próg wielkości?
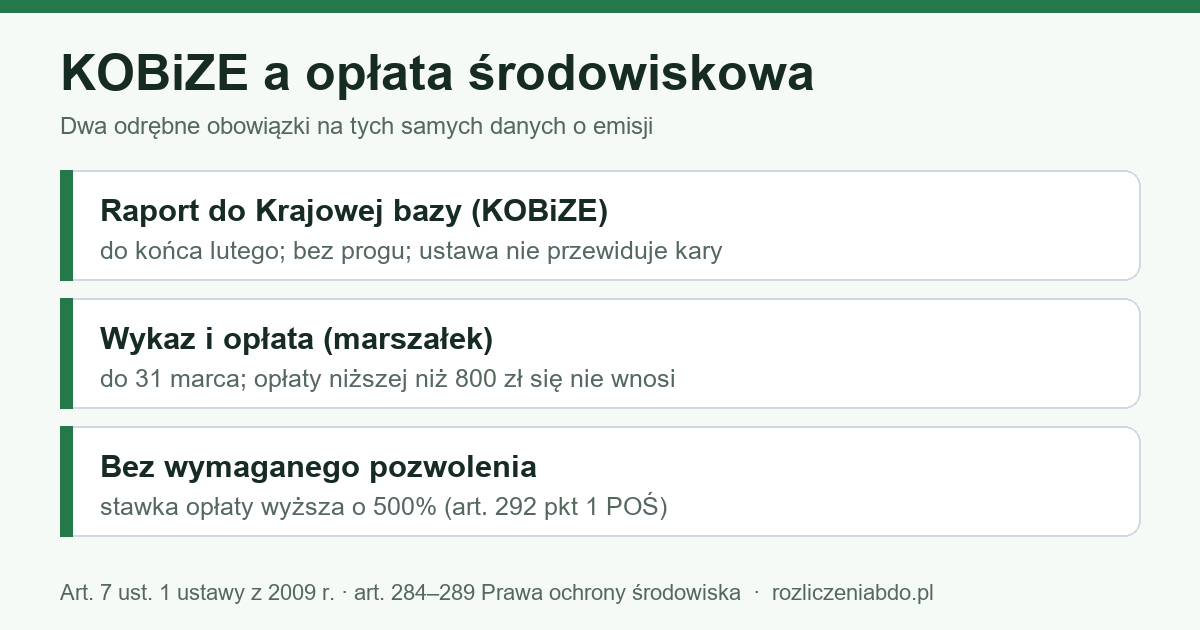
Nie. Art. 7 ust. 1 ustawy z 17 lipca 2009 r. o systemie zarządzania emisjami gazów cieplarnianych i innych substancji obejmuje każdy podmiot korzystający ze środowiska, którego działalność powoduje emisje, niezależnie od skali. Ustawa nie przewiduje progu emisji, przychodu ani skali działalności, który zwalniałby przedsiębiorcę z rocznego raportu. Brak obowiązku występuje, gdy w danym roku kalendarzowym firma w ogóle nie prowadziła działalności powodującej emisje (w formularzu KOBiZE wybiera się wtedy opcję „Brak działalności powodującej emisję”). Osoba fizyczna niebędąca przedsiębiorcą ma węższy zakres: dotyczy jej tylko eksploatacja instalacji wymagającej pozwolenia lub źródła spalania paliw (art. 7 ust. 1a ustawy oraz art. 152 ust. 2b Prawa ochrony środowiska). Dla przedsiębiorcy, także prowadzącego jednoosobową działalność, takiego ograniczenia nie ma. Art. 7 ust. 2c przewiduje wygaśnięcie obowiązku sporządzenia raportu za dany rok po 5 latach od końca roku, w którym powstał; to limit czasowy, a nie zwolnienie z obowiązku w danym roku. Powiązaną usługę opisuje strona o sprawozdaniach i opłatach za korzystanie ze środowiska.
Od jakiej kwoty trzeba płacić opłaty za korzystanie ze środowiska?
Art. 289 ust. 1 zdanie pierwsze Prawa ochrony środowiska stanowi, że nie wnosi się opłat z tytułu tych rodzajów korzystania ze środowiska z art. 273 ust. 1, których roczna wysokość wnoszona na rachunek urzędu marszałkowskiego nie przekracza 800 zł. Opłata równa dokładnie 800 zł też nie jest wnoszona. Zdanie drugie tego ustępu: gdy roczna opłata z tytułu danego rodzaju korzystania nie przekracza 100 zł, nie składa się wykazu za ten rodzaj korzystania. Progi liczy się osobno dla każdego rodzaju korzystania: niski poziom jednej opłaty nie zwalnia z wykazu dla innego rodzaju, którego opłata przekracza 100 zł. Opłata powyżej 100 zł do 800 zł wymaga więc wykazu, ale nie płatności (art. 289 ust. 1). Art. 289 ust. 2 stanowi: „Sejmik województwa może, w drodze aktu prawa miejscowego, uchwalić podwyższenie kwoty, o której mowa w ust. 1, jednak nie więcej niż do 50%.” Według interpretacji ta kwota to próg 800 zł, dlatego warto sprawdzić w urzędzie marszałkowskim lub w Dzienniku Urzędowym swojego województwa, czy sejmik podjął taką uchwałę.
Co zrobić po przekroczeniu progu?
1. Zsumuj roczną masę odpadów niebezpiecznych i pozostałych osobno i porównaj z progami 100 kg i 5 ton (art. 71 ustawy o odpadach) oraz 1 Mg i 5000 Mg (art. 180a Prawa ochrony środowiska).
2. Jeśli wytwarzasz odpady w związku z eksploatacją instalacji powyżej progu z art. 180a w zw. z art. 180 pkt 3 Prawa ochrony środowiska, zwróć się o pozwolenie do właściwego organu ochrony środowiska.
3. Ustal, czy nadal mieścisz się w zwolnieniu z ewidencji z rozporządzenia (Dz.U. 2024 poz. 1644). Jeśli nie, jesteś obowiązany do ewidencji, a więc także do wpisu do BDO i rocznego sprawozdania (art. 50 ust. 1 pkt 5 lit. e i art. 75 ust. 1 pkt 1-2 ustawy o odpadach).
4. Sprawdź, czy rozwój sprzedaży nie czyni z Ciebie wprowadzającego produkty w opakowaniach (art. 8 pkt 23 i 24 ustawy o gospodarce opakowaniami i odpadami opakowaniowymi).
5. Porównaj roczną wysokość opłat za korzystanie ze środowiska z progami 800 zł i 100 zł (art. 289 ust. 1 Prawa ochrony środowiska).
Stan prawny na: 2026-10-27
Podstawa prawna i źródła
- Ustawa – Prawo ochrony środowiska (tekst jednolity: Dz.U. 2025 poz. 647)
- Ustawa o odpadach (tekst jednolity: Dz.U. 2026 poz. 1328)
- Ustawa o systemie zarządzania emisjami gazów cieplarnianych i innych substancji (tekst jednolity: Dz.U. 2026 poz. 526)
Najczęściej zadawane pytania
Czy uproszczona ewidencja albo niska opłata zwalniają ze wszystkich obowiązków?
Nie. Uproszczona ewidencja z art. 71 ustawy o odpadach nie zwalnia z ewidencji, tylko upraszcza jej formę do samej karty przekazania odpadów. Opłata równa dokładnie 800 zł również nie jest wnoszona (art. 289 ust. 1 Prawa ochrony środowiska), a próg 100 zł dla wykazu liczy się osobno dla każdego rodzaju korzystania ze środowiska. Jeśli firma ma pozwolenie zintegrowane, obejmuje ono wytwarzanie odpadów, więc odrębne pozwolenie z art. 180a Prawa ochrony środowiska nie jest wydawane.
Czy mała firma z jedną działalnością musi raportować emisje do Krajowej bazy?
Tak, jeśli jej działalność powoduje emisje, bo art. 7 ust. 1 ustawy o systemie zarządzania emisjami gazów cieplarnianych i innych substancji nie ustala progu skali. Obowiązku nie ma za rok, w którym firma w ogóle nie prowadziła działalności powodującej emisje. Węższy zakres ma osoba fizyczna niebędąca przedsiębiorcą (art. 7 ust. 1a tej ustawy).

Masz pytania o BDO, KOBiZE lub PPWR? Skonsultuj się z ekspertem — bezpłatnie.
Umów bezpłatną konsultację →