Od kiedy rozlicza się opłatę SUP w vendingu?
 Piotr Chudeuszekspert ds. BDO, KOBiZE i ISOAktualizacjaCzytanie5 minStan prawny na 19 października 2026
Opłatę SUP w vendingu pobiera się od 1 stycznia 2024 r. (art. 3b ust. 2 ustawy z 11 maja 2001 r. o obowiązkach przedsiębiorców w zakresie gospodarowania niektórymi odpadami oraz o opłacie produktowej). Pobraną opłatę wnosi się na rachunek marszałka województwa do 15 marca roku następnego (art. 3d). W praktyce pierwszy termin wpłaty za 2024 r. to 15 marca 2025 r.
Kto w vendingu musi pobierać opłatę SUP?
Obowiązek pobrania opłaty od użytkownika końcowego dotyczy przedsiębiorcy, który oferuje produkty z załącznika nr 6 do ustawy będące opakowaniami. Art. 3b ust. 2 ustawy rozciąga go na sprzedaż przez urządzenie vendingowe, także takie, które stoi poza sklepem, hurtownią lub lokalem gastronomicznym. Według art. 3b ust. 1 ten sam obowiązek mają jednostki handlu detalicznego, hurtowego i gastronomicznego. Źródło: tekst jednolity ustawy, Dz.U. 2024 poz. 433.
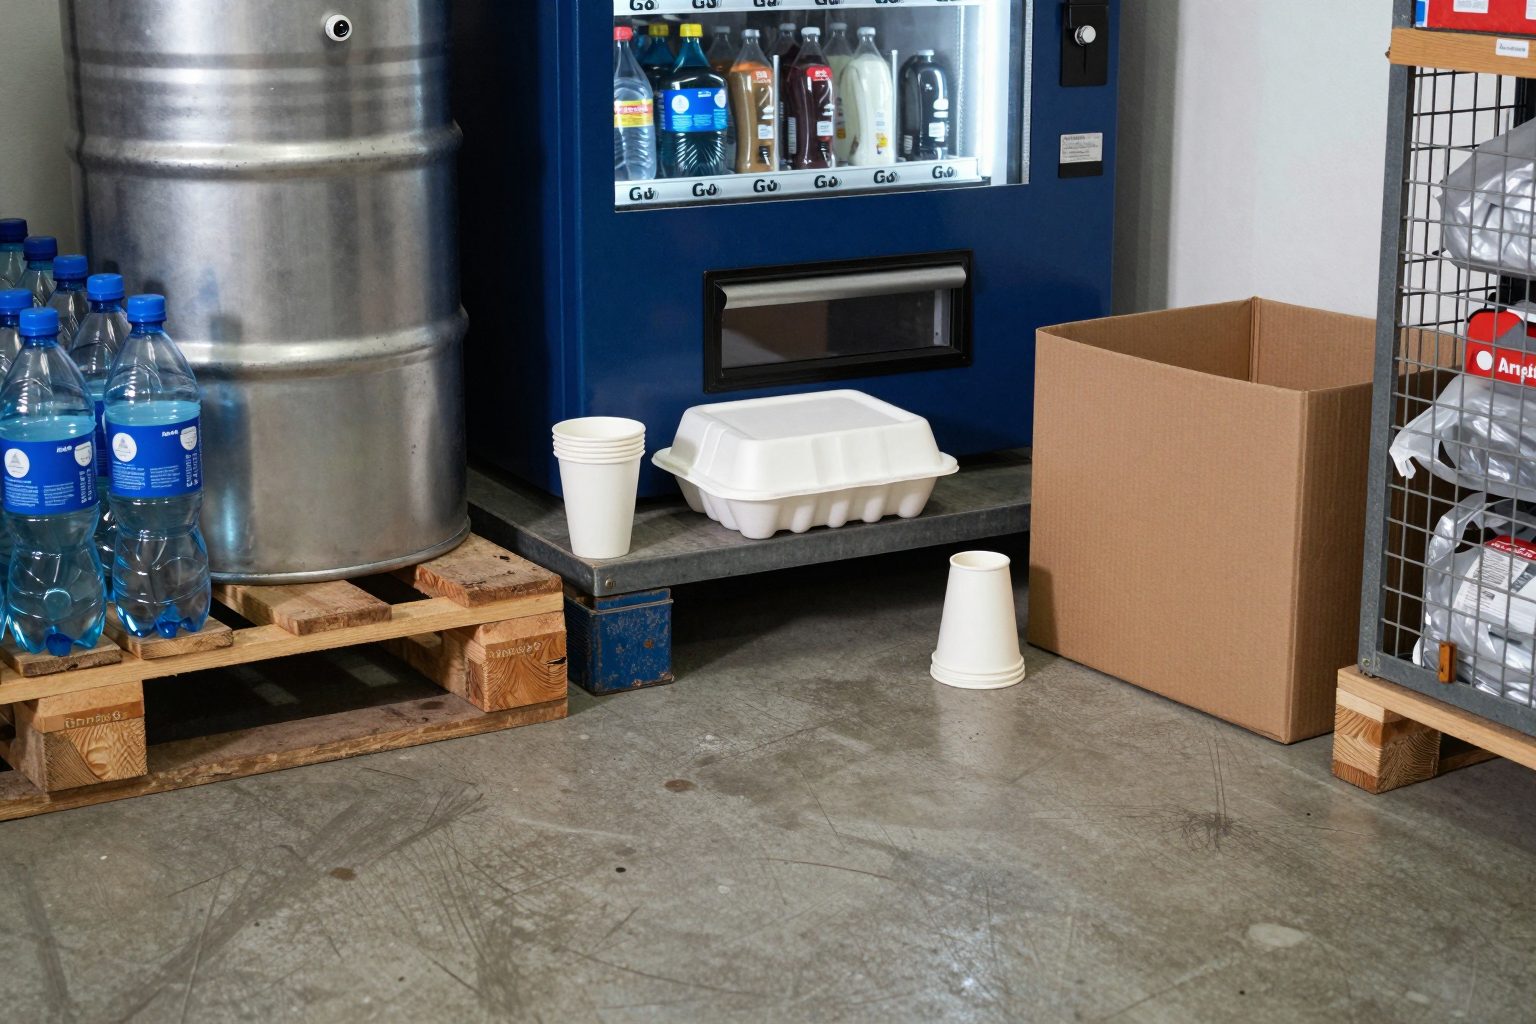
Zakres produktów jest wąski. Zgodnie z art. 3b i 3c w związku z załącznikiem nr 6 opłatę w punkcie sprzedaży pobiera się wyłącznie za kubki na napoje i pojemniki na żywność. Lekkie torby na zakupy, filtry tytoniowe, opakowania i owijki oraz pojemniki na napoje są w załączniku nr 9. Dotyczy ich opłata roczna producenta lub importera z art. 3k, której nie pobiera się od konsumenta. W praktyce oznacza to, że o obowiązku operatora automatu decyduje to, czy sprzedaje on kubek lub pojemnik na żywność z załącznika nr 6. Samo to, że produkt jest w plastiku, o tym nie przesądza. Warto sprawdzić w załączniku nr 6 do ustawy, czy produkty z Twojego automatu są tam wymienione.
Od kiedy obowiązują poszczególne elementy?
| Obowiązek | Przepis | Od kiedy | Termin |
|---|---|---|---|
| Pobranie opłaty od użytkownika końcowego w automacie | art. 3b ust. 1-2 | 1 stycznia 2024 r. (ustawa nowelizująca, Dz.U. 2023 poz. 877) | w chwili sprzedaży |
| Zapewnienie opakowań alternatywnych | art. 3b ust. 3 | lipiec 2024 r. (art. 22 pkt 2 ustawy nowelizującej) | bieżąco |
| Wpłata pobranej opłaty na rachunek marszałka | art. 3d | 24 maja 2023 r. (wejście w życie przepisu) | 15 marca roku następnego |
Ust. 3 art. 3b wymaga dostępności opakowań alternatywnych, wykonanych z materiałów innych niż tworzywa sztuczne (w tym innych niż biodegradowalne) lub opakowań wielokrotnego użytku. Dopiero od lipca 2024 r. obowiązek ten obejmuje także automaty. Źródło: Dz.U. 2024 poz. 433.
Do kiedy i gdzie wpłacić pobraną opłatę?
Art. 3d ustawy stanowi, że przedsiębiorcy z art. 3b ust. 1 i 2 wnoszą pobraną opłatę na odrębny rachunek bankowy prowadzony przez marszałka województwa. Wskazuje go miejsce pobrania opłaty, czyli lokalizacja automatu. Termin to 15 marca roku następującego po roku kalendarzowym, w którym opłatę pobrano. Opłata pobrana w styczniu i opłata pobrana w grudniu tego samego roku mają więc ten sam termin wpłaty.
Wniosek praktyczny: jeśli automaty stoją w różnych województwach, wpłaty trzeba rozdzielić na rachunki właściwych marszałków. Więcej o ujęciu opłaty w sprawozdaniu przeczytasz w artykułach BDO: sprawozdanie i opłata SUP oraz opłata SUP w BDO.
Czym różni się to od obowiązku finansowania kampanii edukacyjnych?
Art. 11b ustawy to odrębny obowiązek. Dotyczy przedsiębiorcy wprowadzającego do obrotu produkty z pkt 5-9 załącznika nr 10 lub narzędzia połowowe zawierające tworzywa sztuczne. Stosuje się go od 1 stycznia 2024 r. Przedsiębiorca albo przeznacza opłatę obliczoną według ust. 6 na kampanie do 1 marca roku następnego, albo wnosi ją na rachunek urzędu marszałkowskiego do 15 marca roku następnego (art. 11b ust. 4). Wprowadzający wyroby tytoniowe z filtrami może wykonać ten obowiązek wyłącznie przez wniesienie opłaty (art. 11b ust. 5). Operator automatu podlega art. 11b tylko wtedy, gdy sam wprowadza takie produkty do obrotu. Sama sprzedaż w automacie z art. 3b ust. 2 go nie wywołuje.
Jakie są wyjątki i kto to kontroluje?
Nadzór nad przestrzeganiem art. 3b ust. 1-3 sprawuje Inspekcja Handlowa (art. 3b ust. 4), a w ujęciu organu jest to wojewódzki inspektor Inspekcji Handlowej. Obowiązek pobrania opłaty z ust. 1-2 jest związany z produktami z załącznika nr 6. Produkt spoza tego wykazu nie rodzi obowiązku pobrania opłaty w punkcie sprzedaży. Zakaz wprowadzania do obrotu z art. 3i dotyczy produktów z załącznika nr 7, np. sztućców, talerzy i słomek, i działa niezależnie od opłaty.
Co zrobić teraz?
1. Przejrzyj asortyment automatów i zestaw go z załącznikiem nr 6 do ustawy (kubki na napoje, pojemniki na żywność).
2. Ustal, w których województwach stoją automaty, bo opłatę wnosi się do właściwego marszałka (art. 3d).
3. Prowadź ewidencję opłat pobranych w danym roku kalendarzowym i zaplanuj wpłatę do 15 marca roku następnego.
4. Przed pierwszym terminem skonsultuj zakres obowiązku z doradcą BDO. Pomocne będą też kody odpadów w BDO oraz sprawozdanie roczne w BDO.
Najczęściej zadawane pytania
Czy obowiązek dotyczy tylko sklepów, czy także automatów stojących np. w biurach?
Art. 3b ust. 2 ustawy obejmuje sprzedaż przez urządzenie vendingowe, także umieszczone w miejscach innych niż jednostki handlu detalicznego, hurtowego czy gastronomicznego. Lokalizacja automatu nie wyłącza więc obowiązku. Decyduje ona natomiast o tym, do którego marszałka trafia wpłata (art. 3d). Więcej o rozliczeniu w artykule opłata SUP w BDO.
Czy muszę oferować alternatywę dla opakowań jednorazowych od razu od 2024 roku?
Nie. Ust. 3 art. 3b, dotyczący dostępności opakowań alternatywnych, wchodzi w życie w lipcu 2024 r. (art. 22 pkt 2 ustawy nowelizującej, Dz.U. 2023 poz. 877). Obowiązek pobierania opłaty z ust. 1-2 stosuje się już od 1 stycznia 2024 r. Przepisy o rejestracji i danych firmy omawiamy w artykule rejestracja firmy.
Czy reklamówki sprzedawane w automacie podlegają tej samej opłacie?
Nie. Lekkie torby na zakupy z tworzywa sztucznego należą do załącznika nr 9, czyli do opłaty rocznej producenta lub importera z art. 3k. Opłata w punkcie sprzedaży z art. 3b i 3c dotyczy załącznika nr 6, czyli kubków i pojemników na żywność. Szczegóły o torbach znajdziesz w artykule opłata recyklingowa za reklamówki w BDO.
Podstawa prawna i źródła
Autor
Piotr Chudeusz
ekspert ds. BDO, KOBiZE i ISO. Prowadzi sprawy BDO firm od 2010 roku.